Centrální banky a obchodníci s drahými kovy stále více prosazují tokenizované zlato – další pokus o přivlastnění si vašeho bohatství
„Jakmile bude databáze všudypřítomná, bude ji používat každý… Každá zlatá slitka bude mít nakonec svůj vlastní pas, svůj vlastní ‚rodný list‘,“ vysvětlila Světová rada pro zlato.
Zatímco centrální banky a globální instituce prosazují tokenizaci a digitalizaci všech aktiv, tokenizované reprezentace drahých kovů jsou stále více propagovány stejnými aktéry i dalšími soukromými obchodníky. Stejně jako u čehokoli, co je tokenizováno, je to způsob, jak připravit člověka o skutečné vlastnictví aktiva.
Napsal jsem desítky článků o tokenizaci a s ní spojených nebezpečích. Jen pro krátkou připomínku, spolupředseda Světového ekonomického fóra a generální ředitel společnosti BlackRock Larry Fink ve svém dopise investorům z roku 2025 napsal toto:
„Co přesně je tokenizace? Zahrnuje převod reálných aktiv – akcií, dluhopisů, nemovitostí – na digitální tokeny, se kterými lze obchodovat online. Každý token potvrzuje vaše vlastnictví konkrétního aktiva, podobně jako digitální listina. Na rozdíl od tradičních papírových certifikátů jsou tyto tokeny bezpečně uloženy na blockchainu. To umožňuje jejich okamžitý nákup, prodej a převod bez zdlouhavého papírování nebo čekacích dob.“
„Může to demokratizovat přístup. Tokenizace umožňuje částečné vlastnictví. To znamená, že aktiva by mohla být rozdělena na nekonečně malé podíly. Tím se snižuje jedna z překážek investic do cenných, dříve obtížně dostupných aktiv, jako jsou soukromé nemovitosti a private equity.“
BNY Mellon, jedenáctá největší banka v USA z hlediska celkových aktiv, dále stručně vysvětluje, co tokenizace znamená a jaké typy aktiv lze obecně tokenizovat:
Tokenizace aktiv zahrnuje digitální reprezentaci reálných, fyzických aktiv na distribuovaných účetních knihách nebo vydávání tradičních tříd aktiv v tokenizované formě. V kontextu technologie blockchain se tokenizace vztahuje na proces přeměny něčeho hodnotného na digitální token, který lze použít v blockchainové aplikaci. Token představuje podíl na vlastnictví podkladového aktiva.
Tento proces lze použít pro hmotný majetek, jako je zlato, nemovitosti, dluhopisy, obligace a umělecká díla, ale i pro určité formy nehmotného majetku, jako jsou vlastnická práva nebo licence k užívání obsahu. Ještě zajímavější je, že tokenizace umožňuje restrukturalizaci vlastnictví, což umožňuje rozdělit tradičně nedělitelná aktiva na zlomkové podíly ve formě tokenů.
Jak se říká: „Co nedržíš v ruce, není to tvoje.“ Ale tokenizované zlato, zaznamenané, sledované a digitálně uložené na blockchainu a v digitální peněžence s identifikačním …
Zatímco tokenizace aktiv, akcií, dluhopisů a všeho ostatního v mezinárodním měřítku neustále roste, postupuje i digitalizace drahých kovů.
V červnu server The WinePress informoval, že trh s tokenizovanými aktivy z reálného světa (RWA) jen v tomto roce explodoval o 600 procent. Část tohoto růstu byla připsána tokenizovanému zlatu.
Společnosti a další organizace také stále častěji nabízejí tokenizované zlato.
V září 2024 zveřejnila HSBC výsledky úspěšných testů se zlatými tokeny chráněnými kvantově bezpečnými technologiemi. Londýnská banka v úvodu své zprávy uvedla:
„HSBC je v čele této revoluce a byla první globální bankou, která nabídla institucionálním investorům tokenizované fyzické zlato pomocí technologie distribuované účetní knihy (DLT). Kromě toho banka spustila zlatý token HSBC pro drobné investory ve zvláštní administrativní oblasti Hongkong, založený na její platformě digitálních aktiv Orion.“
Pokračovalo to:
„Vzhledem k potenciálním kybernetickým hrozbám vyplývajícím z vývoje výkonných kvantových počítačů zkoumá HSBC způsoby, jak zajistit budoucnost svých technologických systémů pomocí kvantově bezpečných technologií. Tento přístup si klade za cíl chránit kryptografické systémy, na kterých je založena tokenizace aktiv, a tím snížit riziko ohrožení bezpečnosti a integrity tokenizovaných aktiv.“
„Významným milníkem je, že HSBC ve spolupráci se společností Quantinuum úspěšně otestovala první aplikaci kvantově bezpečné technologie pro převod tokenizovaného fyzického zlata. Jedná se o nejnovější krok v úsilí HSBC o ochranu kritických aplikací před budoucími útoky kvantových počítačů,“ napsali autoři.
Podobnou metodu zkoumá i Banka pro mezinárodní platby (BIS). Začátkem letošního roku spustila za tímto účelem projekt Leap. Podporuje ho Eurosystémové centrum BIS Innovation Hub, dále Banque de France a Deutsche Bundesbank. Projekt si klade za cíl „připravit centrální banky a globální finanční systém na přechod na kvantově odolné šifrování“.
Společnost Digital Asset, největší světový ekosystém pro reálná aktiva, dále v říjnu 2024 dokončila testovací program tokenizace na základě své distribuované sítě účetních knih Canton Network. Do těchto testů se zapojily organizace Euroclear, Světová rada pro zlato (WGC) a 27 dalších účastníků trhu.
Cílem bylo vytvořit digitální dvojčata zlata, britských státních dluhopisů (gilts) a eurobondů a prozkoumat, jak tokenizovaná aktiva mohou zlepšit převoditelnost kolaterálu, zvýšit likviditu a zefektivnit transakce.
Kelly Mathiesonová, ředitelka pro rozvoj obchodu ve společnosti Digital Asset, vysvětlila:
„Bylo také prokázáno, jak může hlavní účetní kniha sloužit jako právně autoritativní registr. Dále bylo potvrzeno, že zajištěná strana si v případě selhání protistrany ponechává kontrolu nad digitálním dvojčetem a reálnými aktivy přijatými jako záloha nebo zajištění.“
Mike Oswin, globální vedoucí oddělení tržní struktury a inovací ve Světové radě pro zlato, uvedl:
„Digitalizací zlata můžeme překonat vnímaná omezení spojená s přepravou a skladováním fyzického kovu. To nám umožňuje mobilizovat toto vysoce hodnotné aktivum a využívat ho na finančních trzích.“
Aby toho bylo dosaženo, musí být proces tokenizace schopen definovat tzv. standardní zlatou jednotku (SGU), která představuje a převádí peněžní hodnotu dohodnutého množství ryzího zlata. Lze vytvořit další token: datovou sadu se specifickými atributy obsahující informace o zlatých slitcích držených jako kolaterál v rámci ekosystému. To by umožnilo použít jakékoli fyzické zlato, jehož integrita je považována za důvěryhodnou, jako finanční zajištění – bez ohledu na jeho fyzické vlastnosti nebo umístění.
Jak uvedl deník Financial Times, tatáž Světová rada pro zlato (WGC) znovu potvrdila svůj závazek k realizaci tohoto projektu loni v září.
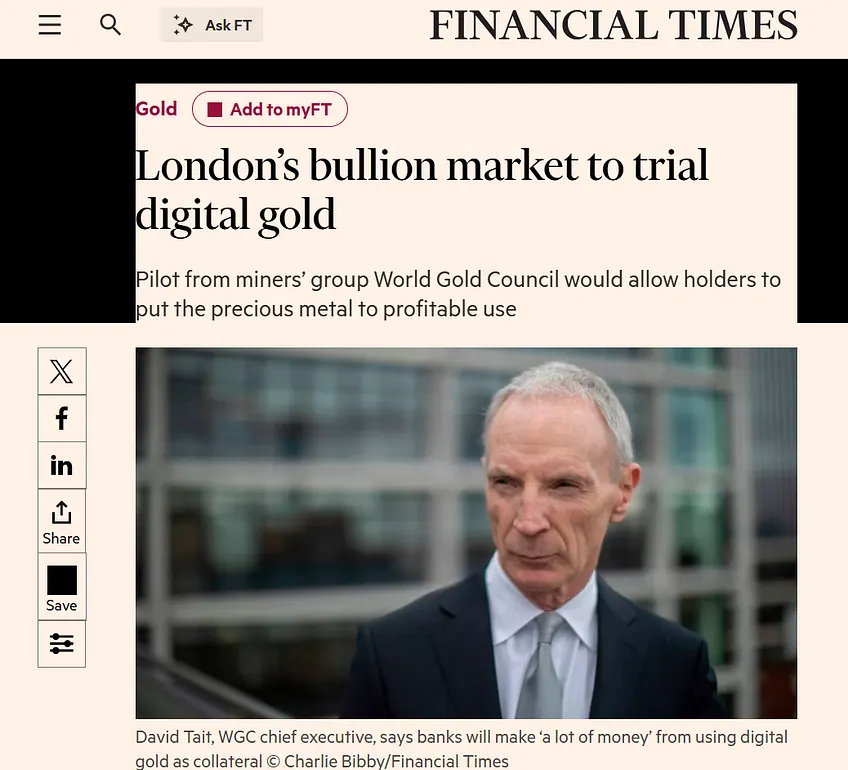
Noviny napsaly (úryvky):
Tento nový formát by poprvé umožnil „digitálně převádět zlato v rámci celého zlatého ekosystému, například jako zástavu,“ vysvětlil v rozhovoru pro Financial Times David Tait, generální ředitel Světové rady pro zlato, oborové organizace zastupující společnosti těžící zlato.
„Snažíme se standardizovat tuto digitální vrstvu zlata, aby v budoucnu mohly být různé finanční produkty používané na jiných trzích použity i na trhu se zlatem,“ řekl Tait, bývalý bankéř. „Mým cílem je, aby se mnoho správců aktiv po celém světě najednou dívalo na zlato jiným pohledem,“ dodal.
„Z hlediska zajištění to bude pro banky velmi finančně výhodné, protože budou mít možnost použít zlato ve svých rozvahách jako zajištění,“ řekl Tait.
Nová digitální jednotka, známá jako „Pooled Gold Interests“ (PGI), umožní bankám a investorům nakupovat a prodávat částečné vlastnictví fyzického zlata drženého na oddělených účtech. Systém by měl být pilotně otestován v Londýně s komerčními účastníky trhu v prvním čtvrtletí příštího roku.
Koncept je založen na malé skupině centrálních účastníků, kteří společně vlastní podkladové zlato v rámci svěřenecké struktury. Vyplývá to z dokumentu, který ve středu zveřejnila Světová rada pro zlato (WGC) a advokátní kancelář Linklaters. Jde o nejnovější krok v rámci víceletého projektu WGC na digitalizaci trhu se zlatem. Již dříve, v lednu, byla zavedena blockchainová databáze pro rafinerie a zlaté slitky.
Na londýnském trhu se zlatem existují dva typy transakcí: „Alokované zlato“ označuje zlato, které je vázáno na konkrétní zlatou slitku. „Nealokované zlato“ naopak zakládá nárok na určité množství zlata bez specifikace konkrétní slitky. Podle Bílé knihy by návrh WGC vytvořil třetí typ transakce pro mimoburzovní (OTC) obchodování se zlatem v Londýně.
„Cílem databáze je zvýšit transparentnost v rafineriích, ověřit původ zlata a nakonec eliminovat jakékoli „nekalé praktiky,“ vysvětlil Tait. „Občas to byl obtížný proces,“ řekl. Přesto si je i nadále jistý, že databáze by jednoho dne mohla změnit způsob, jakým se zlato získává.
„Jakmile bude databáze všudypřítomná, bude ji používat každý… Každá zlatá slitka bude mít nakonec svůj vlastní pas, svůj vlastní ‚rodný list‘,“ dodal Tait.
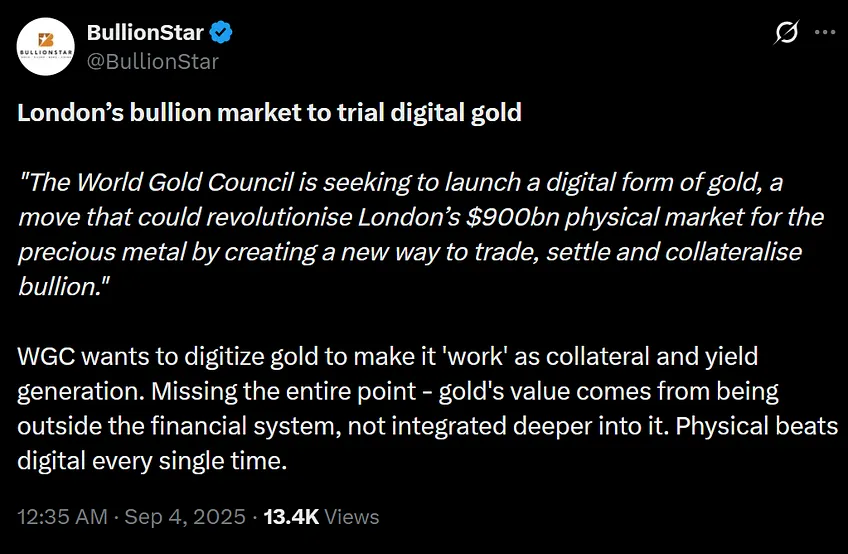
Taitova prohlášení neomylně ukazují, o co v tokenizaci drahých kovů skutečně jde. Odpovídají Finkovým myšlenkám a jsou v souladu s modelem „stakeholderového kapitalismu“ Světového ekonomického fóra (WEF), který je založen na společné účasti veřejného a soukromého sektoru.
Centrální banky se nevrátí k měnovému systému krytému zlatem. Je mi líto, ale to se nestane – alespoň ne v konvenční podobě, jak vás četní investoři a spekulanti na internetu chtějí přesvědčit. Pokud by se zlato hypoteticky opět stalo rezervním aktivem a měny by byly kryty zlatem, bylo by tokenizováno a používáno jako jakýsi kolateralizovaný ETF. Přesně to Larry Fink již oznámil.
„Všechno bude převedeno na ETF […] ETF jsou prvním krokem v technologické revoluci finančních trhů. Druhým krokem bude tokenizace všech finančních aktiv.“
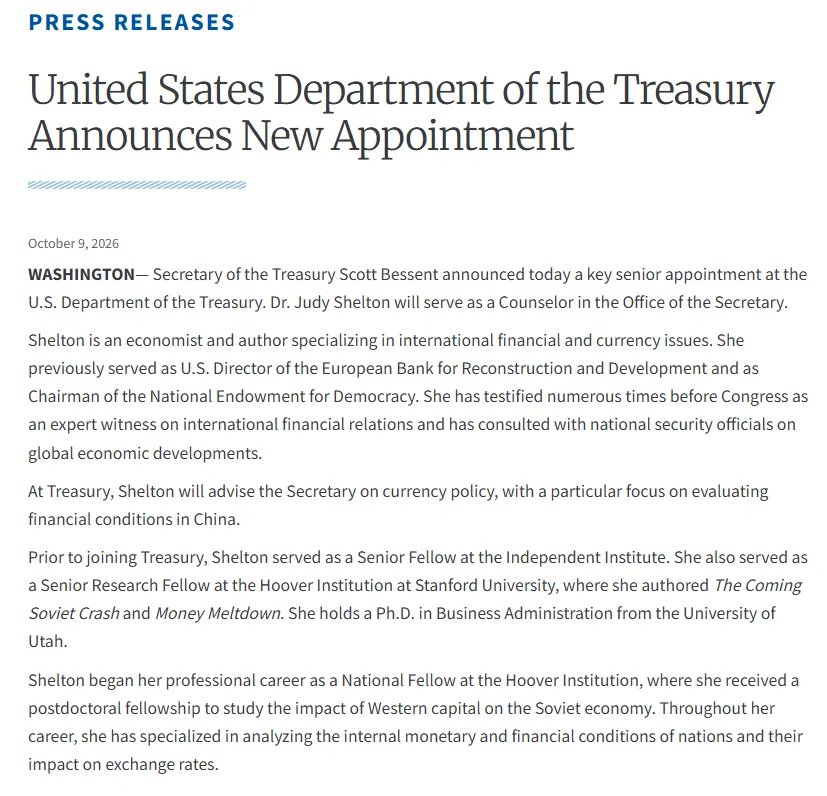
Spojené státy by samozřejmě mohly takový model zavést. Tato myšlenka se alespoň objevila. V roce 2020, během Trumpova prvního funkčního období, nominoval Judy Sheltonovou na místo v Radě guvernérů Federálního rezervního systému. Ačkoli její nominace nakonec neprošla příslušným senátním výborem, Sheltonová již v rozhovoru v roce 2019 nadnesla myšlenku návratu ke zlatému standardu – byť v tokenizované podobě.
„Líbí se mi myšlenka měny kryté zlatem. Mohla by být dokonce implementována podobným způsobem jako kryptoměna. Jednotný měnový systém, aby pro všechny na mezinárodním trhu platily stejné měnové podmínky.“
Míní na mysli tokenizované zlato a její argumentace je v souladu s tím, co navrhuje Světová rada pro zlato (WGC) a Larry Fink.
Dále se Shelton v rozhovoru s Andym Schectmanem, majitelem společnosti Miles Franklin, obchodníka s investičními slitky a drahými kovy, v roce 2025 vyslovil ve prospěch blockchainu a technologie distribuované účetní knihy (DLT).
„Oceňuji výhody, které technologie blockchain a technologie distribuované účetní knihy (DLT) nabízejí spotřebitelům. Rozhodně chceme těchto výhod využít.“
Dále se také zasazovala o dluhopisy zajištěné zlatem a stablecoiny.
„Nechme zlato jako základní kámen a vytvořme dluhopis krytý zlatem. K dalšímu rozvoji tohoto konceptu bychom pak mohli využít kryptoměny. Mohli bychom zavést stablecoiny kryté dluhopisy amerického ministerstva financí. Tímto způsobem bychom mohli spojit výkonnost digitálních měn s myšlenkou dolaru stejně dobrého jako zlato.“
Opravdu bych si přál, aby se to stalo, a zajímalo by mě, jak by si takový model vedl v konkurenci se stablecoiny krytými americkými státními dluhopisy nebo dokonce čistě dolarovými rezervami. To by mohlo být zajímavé. V každém případě jsem pro použití zlata jako krytí pro dluhopis krytý zlatem.
„No… ano… hlavní je, že podvodné schéma Fiat Ponzi se nějakým způsobem udržuje při životě…“
Je pozoruhodné, že americký ministr financí Scott Bessent – sám ničitel měny a stoupenec George Sorose – přivedl Sheltona do týmu jako poradce začátkem tohoto měsíce.
Existuje mnoho dalších nedávných příkladů tohoto procesu tokenizace zlata, a to jak komerčními bankami, tak centrálními bankami.
Ledger Insights v dubnu uvedl: „OCBC, Lion Global a DigiFT společně spouštějí tokenizovaný fond pro fyzické zlato.“ Zpravodajský portál zaměřený na kryptoměny napsal:
OCBC, druhá největší singapurská banka, její divize správy majetku Lion Global Investors a singapurská regulovaná tokenizační společnost DigiFT spustily zlatý token na veřejných blockchainech. Tokeny GOLDX jsou navázány na singapurský fond fyzického zlata LionGlobal a jsou vydávány na platformách Ethereum i Solana.
Podle OCBC se jedná o první fond fyzického zlata v jihovýchodní Asii, který byl tokenizován na veřejných blockchainech. Podkladový fond je relativně nový, ale vzhledem k geopolitickým nejistotám přilákal od svého spuštění před čtyřmi měsíci investice ve výši 669,4 milionu singapurských dolarů (525,9 milionu amerických dolarů). Tokeny jsou určeny pro institucionální a akreditované investory. Schopnost vypořádávat transakce pomocí stablecoinů nebo fiat měny je také činí atraktivními pro investory Web3. To zahrnuje tokenizaci stávající třídy akcií fondu.
„Zaměřujeme se na propojení tradičního finančního světa s rozvíjejícím se světem decentralizovaných financí,“ vysvětlil Kenneth Lai, vedoucí globálních trhů ve společnosti OCBC, která navrhla a strukturovala token GOLDX. „Přivedením reálných aktiv – jako v tomto případě – do blockchainu chceme umožnit investování kapitálu ze stablecoinů do těchto aktiv a zároveň zachovat standardy a ochranná opatření, která investoři očekávají.“
Mezitím DBS, další komerční banka se sídlem v Singapuru, v červnu oznámila plány nabídnout svým zákazníkům tokenizované fyzické zlato. Takzvané tokeny DBS Physical Gold Tokens budou k dispozici maloobchodním zákazníkům prostřednictvím aplikace DBS digibank. Každý token je kryt jednou unci zlata, kterou DBS drží v trezoru v Singapuru.
„Zákazníci mohou obchodovat nepřetržitě, provádět transakce téměř okamžitě prostřednictvím atomového vypořádání, nakupovat zlomkové zlato a vyměňovat své tokeny za fyzické zlato,“ uvádí Ledger Insights. „DBS bude zlato držet sama a bude je plně tokenizovat, vydávat, distribuovat a spravovat interně.“
V srpnu, podle zprávy ve Financial Times, britský Úřad pro finanční etiku (FCA) zvažoval možnost použití tokenizovaného zlata jako kolaterálu.
„Britští regulátoři připravují rámec pro tokenizované zlato. To je součástí jejich plánů na urychlení digitalizace finančních trhů a zajištění vedoucí pozice Londýna v globálním obchodu se zlatými slitky,“ napsal Financial Times.
Zpráva dodala:
„Konkurenční tlak ze Šanghaje a Hongkongu je obrovský… Šanghaj se chce stát globálním velkoobchodním centrem trhu se zlatem,“ vysvětlila jedna z respondentek. Dodala, že pokud Londýn nemodernizuje svůj trh se zlatem – například prostřednictvím opatření, jako je tokenizace – by se vedení mohla ujmout i jiná obchodní centra.
A jeden novější příklad: V září se indická centrální banka také zaměřila na tokenizaci zlata.
„Včera jsme vedli několik diskusí. Jako další možný návrh, který se v současné době zkoumá, jsme zvažovali tokenizaci zlata. Stávající postupy představují určité výzvy, které by však mohly být překonány tokenizací,“ vysvětlil na Global Fintech Festu 2026 P. Vasudevan, výkonný ředitel Indické rezervní banky.
Je zajímavé, že jak informoval deník The WinePress, Bank of Canada v roce 2024 zveřejnila studii zabývající se používáním digitálních měn centrálních bank (CBDC) jako hotovosti. V ní kanadská centrální banka učinila pozoruhodné prohlášení: Pokud by se dostupnost hotovosti v budoucnu výrazně snížila, spotřebitelé by měli jen málo alternativ. Bank of Canada vysvětlila:
„V budoucnosti bez veřejných peněz pro každodenní platby budou moci bankovní klienti vybírat své vklady ze své banky pouze za účelem přechodu na následující alternativy:“
- Jiná banka
- Jiné finanční investice (např. akcie, podnikové dluhopisy nebo státní dluhopisy)
- Suroviny (např. zlato)
- Cizí měny
Kanadská centrální banka však uvádí, že účinnost těchto aktiv může být omezená, nebo dokonce mohou být zcela nevhodná.
„V případě obecné finanční krize by lidé nepřešli k jiné bance. Jedinými atraktivními možnostmi, jak ochránit svá aktiva, by pro ně byly státní dluhopisy, zlato a cizí měny.“
Dluhopisy a zlato jsou však nelikvidní a nelze je použít přímo k nákupům. Druhá možnost navíc s sebou nese kurzové riziko, nemusí být akceptována pro domácí platby a představuje bezprostřední hrozbu pro měnovou suverenitu.
V krizi mohou veřejné peníze určené pro každodenní platby pomoci chránit měnovou suverenitu, protože se jedná o bezpečný a vysoce likvidní platební prostředek.
Závěrem zpráva Bank of Canada uvádí: „Vzhledem k funkci, kterou veřejné peníze plní pro každodenní platby, je pravděpodobné, že k udržení statu quo bude zapotřebí digitální forma hotovosti – digitální měna centrální banky (CBDC).“
A právě zde by mohlo přijít na řadu tokenizované zlato. Konvenční formy zlata by pro tento účel nebyly vhodné, jak uznává i samotná Bank of Canada. Tokenizované zlato by naopak mohlo sloužit jako kolaterál.
To nás ale vrací k faktu, že toto zlato by bylo možné sledovat, monitorovat a programovat. Jeho hodnota a použitelnost by také byly ovlivněny umělou a svévolnou manipulací s cenami. A konečně, u takového tokenizovaného aktiva by koncový uživatel a správce mohli automaticky určovat, kdo k němu má přístup.
Vraťme se ke konceptu stablecoinů: Bílý dům za Trumpa v dokumentu z loňského roku – jak již bylo zmíněno výše – vlastními slovy připustil, že stablecoin lze zrušit.
„[Stablecoiny] by se v budoucnu mohly výrazně rozšířit jako platební prostředek. […] Zvláštností stablecoinů je, že jejich emitenti mohou spolupracovat s orgány činnými v trestním řízení na zmrazení a zabavení majetku, pokud jde o boj proti jejich zneužití.“
Trump samozřejmě loni podepsal zákon GENIUS Act, aby vytvořil právní rámec pro stablecoiny splňující regulační požadavky a také pro digitální identity v souladu s předpisy. Dříve se choval, jako by chtěl zakázat digitální měny centrálních bank (CBDC). Někteří však tvrdí, že stablecoiny by mohly být ještě problematičtější než CBDC, protože je vydávají a kontrolují korporace, a proto postrádají potřebný vládní finanční dohled.
Díky své programovatelnosti lze tyto stablecoiny vypnout – bez ohledu na to, zda jsou kryty zlatem, nebo zda jsou založeny pouze na odpovídajících zlatých příslibech.
Vzhledem k tomu všemu lze pozorovat, že tokenizace zlata se celosvětově stále více formuje. Zároveň se menší brokeři a obchodníci s drahými kovy snaží tokenizované zlato propagovat a přesvědčit zákazníky o tomto konceptu.
Společnost KITCO, obchodník s drahými kovy a poskytovatel zpráv o komoditách, nedávno inzerovala tokenizované zlato s výslovným odkazem na prohlášení Světové rady pro zlato (WGC).
Jak poprvé informoval The PM Report na Substacku, Neil Christensen, redaktor KITCO, nedávno publikoval článek s názvem „Další fáze vývoje zlata“.
Autor napsal:
Zlato slouží jako uchovatel hodnoty po tisíce let. Ale jak bude vypadat dalších tisíc let, kdy investoři stále častěji objevují digitální aktiva?
Finanční systém se stává stále více digitalizovaným, což dává drahým kovům šanci se znovuobjevit – a v budoucnu možná hrát v měnovém systému větší roli.
Na výroční konferenci Londýnské asociace trhu se zlatem začátkem tohoto měsíce Vincent Domien, vedoucí obchodování s drahými kovy v ICBC Standard Bank, zdůraznil jedno z největších omezení zlata.
„Máte v rozvaze toto mrtvé aktivum, které vám absolutně nic neznamená,“ řekl. „Pokud byste mohli tokenizovat zlato a každý by ho mohl okamžitě používat, jeho používání by se náhle dramaticky zvýšilo.“
Zajímavé na současných diskusích o tokenizovaném zlatě je, že není třeba vytvářet žádnou novou třídu aktiv. Zlato se jednoduše musí stát užitečnější verzí toho, čím už je.
Zlatem kryté burzovně obchodované fondy (ETF) způsobily před dvěma desetiletími revoluci na trhu tím, že zpřístupnily drahý kov širšímu okruhu investorů. Tokenizace by mohla představovat další fázi tohoto vývoje a transformovat zlato z pasivního uchovatele hodnoty na aktivně použitelný finanční nástroj.
Příležitosti však sahají nad rámec přilákání nových investorů.
Díky usnadnění převodu fyzického zlata, jeho použití pro transakce a držení jako kolaterálu by tokenizace mohla zvýšit jeho použitelnost v celém finančním systému. Místo toho, aby zlato leželo nevyužité v trezoru, mohlo by přispět k zajištění likvidity a zároveň si zachovat svou tradiční funkci uchovatele hodnoty.
Mike z The PM Report však poukazuje na chybu v argumentu KITCO:
„Zlato není technologie, která čeká na další upgrade. Ani se nemusí přizpůsobovat nejnovějším finančním inovacím, aby zůstalo relevantní. Jeho trvalá hodnota spočívá ve skutečnosti, že jeho základní vlastnosti zůstávají nezměněny – bez ohledu na to, kolik měnových systémů, finančních institucí nebo technologických inovací přichází a odchází.“
Oslava tokenizace zlata jako významného pokroku je proto nejen zavádějící, ale přímo nebezpečná. V mnoha ohledech má Neil více společného s zastánci tvrdé linie mezi zastánci Bitcoinu než s vlastníky zlata. Koneckonců, to je již dlouho jeden z hlavních argumentů zastánců Bitcoinu, kteří zlato odmítají ve prospěch digitálních kódů.
Toto myšlení je založeno na myšlence, že vše digitální je ze své podstaty lepší, bezpečnější a jednodušší a že vše analogové bude nevyhnutelně nahrazeno digitální verzí. Tento způsob myšlení je zásadně chybný, jak se příznivci Bitcoinu museli opakovaně přesvědčit – naposledy před několika týdny, kdy byl hackerský útok na systém Coldcard.
Tato chybná logika ve skutečnosti odporuje samotnému účelu vlastnictví zlata a vysvětluje, proč zlato v průběhu historie obvykle patřilo k preferovaným třídám aktiv.
Nicméně i renomované osobnosti jako Peter Schiff nyní nabízejí své vlastní tokenizované zlaté produkty. Svůj produkt nazývá „TGold“. Podle něj:
„Pokud máte rádi stablecoiny, budete milovat tokeny kryté zlatem.“
Ne, děkuji.
Celkově vzato se podle mého názoru jedná jen o další zbytečně komplikovaný a sofistikovanější podvod s rabatním – tedy o podvod založený na tvorbě peněz a z toho plynoucích výhodách.
To však vyvolává novou otázku: Co se stane, když vlastníte zlato, stříbro a další drahé kovy, které nejsou tokenizované, ale systém nevyhnutelně vede k tomu, že se tokenizované transakce a transakce prostřednictvím technologie distribuované účetní knihy (DLT) stanou standardem?
Tuto otázku si kladu už roky. Když jsem se ptal některých zastánců této koncepce nebo online obchodníků s drahými kovy, nikdo mi nedokázal dát skutečně jasnou odpověď.
Nyní se na tuto otázku zeptal někdo jiný. Loni se o ní krátce hovořilo během diskuse s Emerald Fox, viceprezidentkou pro provoz ve společnosti Zang Enterprises. Lynette Zang, pro kterou pracuje, dříve pracovala ve společnosti ITM Trading.
Otázka zněla: Pokud se všechno zhroutí a dolar se stane bezcenným, jak bude možné směnit sběratelské předměty a drahé kovy zpět za dolary?
Fox vysvětlil následující:
„[Můžeme] vám pomoci s převodem vašich aktiv do příslušného měnového systému, na který přecházíme – ať už jde o dolary nebo, víte, tokenizované aktivum. Kdo ví, kam se to vyvine? Ale až přijde čas na konverzi, budeme na to dávat pozor a postaráme se o to.“
[…] Svá aktiva byste vyměnili do příslušného měnového systému nebo měny, na kterou právě přecházíme. Proč byste to měli dělat? Protože takhle fungují naše vláda a naše systémy, že?
Musíme se chovat stejně jako naše společnost tady v Zang Enterprises. Musíme dodržovat zákonné platidlo země, ve které se nacházíte. Takže ať už používáte cokoli, musí to být zákonné platidlo, že?
Tyto sběratelské předměty můžeme potenciálně využít k zajištění proti rizikům v podnikání. Zároveň však musíme být schopni nakupovat, utrácet peníze, brát si půjčky atd. s lidmi kolem nás a v našich komunitách. O to jde.“
Musím uznat, že Fox odpovídá tak otevřeně. Většina těchto prodejců drahých kovů na takové otázky téměř nikdy nedává jasnou odpověď – pokud se na ně vůbec zaměří.
Proto jsem vyjádřil určité výhrady k dlouhodobým investicím do drahých kovů. Nejsem proti drahým kovům, právě naopak. Rád bych však věřil, že zastupuji vyvážený a nuancedovaný postoj: Na jedné straně jsou ti, kteří říkají, že zlato je pouze „žlutý kámen“. Na druhé straně jsou tací, kteří považují drahé kovy za svou spásu, za něco, co za žádných okolností nemůže selhat, a kteří jsou přesvědčeni, že každý, kdo je nevlastní, bude v budoucnu čelit vážným potížím. Zastupuji postoj mezi těmito dvěma extrémy.
Snažil jsem se však nabídnout nuance pohledu a vysvětlit, co k tomuto tématu říkají historie a Písmo. Nastínil jsem to již před několika lety ve své zprávě „Peníze selhávají“. Pokud jste ji ještě nečetli, podívejte se prosím na tuto zprávu, abyste pochopili, kam podle mého názoru tento trend vede.
V něm jsem mimo jiné napsal:
„Dalším bodem, který slýchám opakovaně, je tvrzení, že centrální banky se budou muset nevyhnutelně vrátit ke zlatému krytí. No, nedělají to. Samozřejmě vědí, že zlato a stříbro jsou skutečné peníze, a tyto drahé kovy nakupují ve velkém množství. To ale neznamená, že s nimi budeme moci v budoucnu platit vy i já. Všechno se digitalizuje. Moje zpráva o tokenizaci to dokazuje více než jasně.“
I když centrální banka tvrdí, že svou digitální měnu centrální banky (CBDC) podporuje drahými kovy, musí existovat jasný důkaz, že tuto měnu lze skutečně směnit za odpovídající drahý kov. A i tehdy zůstává otázkou: Kdo by chtěl provádět transakce v systému, kde je každá jednotlivá akce monitorována a sledována v reálném čase? Tokenizace transakcí eliminuje anonymitu – a to je právě jeden z klíčových důvodů, proč by kdokoli chtěl vlastnit drahé kovy.
Paní Emerald Fox potvrdila mé podezření a obavy. Nejde o to, že bych byl proti investování do drahých kovů. Spíše mé výhrady k dlouhodobým investicím pramení z kontextu současného vývoje a směru, kterým se ubíráme. Jak jsem v této i dalších zprávách vysvětloval již léta, myšlenka, že se nevyhnutelně vrátíme k tradičnímu měnovému systému krytému zlatem, není nic jiného než zbožné přání. To se nestane. Budoucnost patří tokenizaci, technologii distribuované účetní knihy (DLT) a digitální identitě.
Proto mám určité výhrady k investování velkých částek v této oblasti. Jedna věc je investovat do drahých kovů před mnoha lety, kdy byly zlato a stříbro neuvěřitelně levné ve srovnání s dneškem. Každý, kdo se do toho tehdy pustil, pravděpodobně dosáhl dobré návratnosti své investice.
Mé obavy pramení z jiného důvodu: vím, že mnoho lidí čte a sleduje mé příspěvky. A – prosím, nepochopte mě špatně – mnoho z nich prostě nemá moc peněz. Pro ně investování do drahých kovů nemusí dávat ekonomický smysl. Protože i když dolar rychle ztrácí hodnotu, hotovost je stále potřeba k obživě v rámci stávajícího systému.
Trhy s drahými kovy, a zejména obchodní platforma COMEX, jsou navíc manipulovány v trestněprávním rozsahu a jsou založeny na umělém a zavádějícím systému.
Myslím tím, že se nacházíme uprostřed globální energetické krize a kolapsu dodavatelského řetězce, které se den ode dne zhoršují. Výnosy z dluhopisů stále rostou, uměle nafouknutá globální bublina umělé inteligence praská a hrozba dalších globálních válek se zvyšuje. A přesto ceny zlata a stříbra klesají?! Zlato tento týden málem kleslo pod 4 000 dolarů. Je to prostě absurdní. Ale hra je zmanipulovaná a kontrolovaná „jimi“. Této kontroly se, bohužel, nikdy nevzdají.
Jak jsem již řekl, jedná se o uměle vytvořený, sofistikovaný podvod založený na ziscích z vytváření peněz a lichvě, jehož cílem je připravit masy o skutečné bohatství a skutečné peníze – na základě motta: „Nebudete nic vlastnit a budete šťastní.“
Centrální banky nás vedou do tokenizovaného systému. Některé z nich mohou tvrdit, že své umělé CBDC a stablecoiny podkládají zlatými sliby. Ale kde jsou důkazy o tom, že je skutečná konverze na zlato možná?
A nepopírá tokenizace přesně skutečný účel decentralizovaných aktiv, která člověk fyzicky vlastní?
Pokud nový systém skutečně znamená tokenizaci – a k ní dojde – mohly by se tyto drahé kovy stát bezcennými, pokud nebudou tokenizovány dobrovolně nebo násilím?
Netvrdím, že znám všechny odpovědi na to, jak bychom se s touto situací měli vypořádat – kromě toho, co naznačuje výše uvedená část a další pasáže.
Jedno ale vím: tokenizace je pro mě absolutně nepřípustná a musíme udělat vše, co je v našich silách, abychom se jí co nejvíce postavili.