Spěch s odvezením zlata z USA
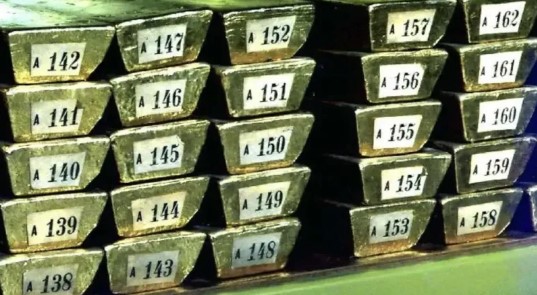
Včera se objevily zprávy, že Nizozemsko právě přesunulo asi 86 tun svých zlatých rezerv z New Yorku a Ottawy do Londýna, přičemž jako důvody výslovně uvedlo „rostoucí geopolitické nepokoje“ a potřebu připravit se na vážné krize.
Nizozemská centrální banka vysvětluje, že zlato uložené v Londýně je snadněji dostupné a v případě nouze s ním lze obchodovat než se zlatem uloženým v New Yorku nebo Kanadě.
Toto je úžasně eufemistická formulace centrální banky, která má sdělit sdělení, jež mi připadá jako: „Důvěra v USA jakožto strážce světového zlata… a pravděpodobně i jako základní kámen globálního ekonomického stroje… klesá.“
Ať tak či onak, znamená to, že Nizozemsko se fakticky rozhodlo, že v případě globálního kolapsu by raději mělo podstatně menší část své konečné krizové rezervy uloženou v Severní Americe.
Před přemístěním se 31,3 % nizozemských zlatých rezerv nacházelo v New Yorku, 19,7 % v Ottawě a 18,1 % v Londýně. Nyní New York a Ottawa drží po 18,5 %, zatímco podíl Londýna se zvýšil na 32,1 %. Nizozemsko vlastní celkem 612,4 tun zlata.
Technicky vzato, ne všech 86 tun bylo naloženo do letadel a přepraveno přes Atlantik. DNB prodala v New Yorku přibližně 59 tun a stejné množství zlata nakoupila v Londýně za standardní tržní ceny. Více než 27 tun bylo fyzicky přepraveno z USA a Kanady do Nizozemska, zatímco podobné množství bylo přepraveno z Nizozemska do Londýna.
Tento rozdíl je důležitý z provozního hlediska. Z ekonomického hlediska je méně významný. Důsledkem jsou nižší nizozemské rezervy v New Yorku a podstatně větší v Londýně.
A to už jsme viděli. V roce 2014 Nizozemsko fyzicky repatriovalo 122,5 tuny z New Yorku. Německo později dokončilo přemístění 300 tun z New Yorku do Frankfurtu. A mezi červencem 2025 a lednem 2026 Francie snížila své zbývající zásoby zlata v New Yorku a nahradila tam uložených 129 tun standardními tržními slitky, které jsou nyní uloženy v Paříži. Francie uvádí, že toto rozhodnutí bylo založeno na efektivitě obchodu, nikoli na politice, což je celkem pochopitelné. Nicméně slitky skončily v Paříži místo v New Yorku.
Indie také drasticky snížila podíl zlata uloženého v zahraničí, přičemž většina této repatriace se týkala zlata, které bylo uloženo v Londýně, nikoli v Americe.
Zdá se mi to jako velmi zřejmý trend: centrální banky usilují o větší kontrolu nad jediným rezervním aktivem, které není ničím závazkem.
Zlato nevyžaduje od Washingtonu žádné splátky. Je zvláštní, jak atraktivní se tato nemovitost stává, když má Washington dluh přesahující 40 bilionů dolarů.
Jak říkám už deset let, celý moderní finanční systém je v konečném důsledku držen pohromadě důvěrou a fiat penězi. Dolar funguje, protože všichni věří, že všichni ostatní budou i nadále přijímat dolary. Americké státní dluhopisy fungují, protože svět věří, že Spojené státy splatí své dluhy, aniž by zničily kupní sílu měny, ve které jsou spláceny.
Důvěra… ne prostá matematika nebo ekonomie… je to, co vede lidi jako Paul Krugman k tvrzením typu: „Dluh jsou peníze, které si dlužíme.“
To umožnilo Stephanie Keltonové napsat knihu s názvem „Mýtus o deficitu“.

Po celá desetiletí tato důvěra umožňovala USA využívat nejlepší možné finanční uspořádání: hromadit dluh bez obav ze splácení, zatímco my se vůči akciovým trhům stáváme rozmazlenými zbabělci, protože máme pocit, že Fed nás může a také zachrání při prvním náznaku problémů – a vždycky to bude dělat.
Ale všude se objevují malé prasklinky.
Dolar stále dominuje světovým měnovým rezervám, takže tvrzení, že brzy zmizí, jsou nesmysl. V prvním čtvrtletí roku 2026 tvořil 57,13 % zveřejněných devizových rezerv. To je však výrazný pokles oproti údajům přes 70 % z přelomu tisíciletí.
Mezitím se zdá, že centrální banky se nemohou nabažit této „barbarské relikvie“.
V roce 2025 nakoupili 863 tun zlata, zatímco v každém z předchozích tří let získali přes 1 000 tun. Průzkum Světové rady pro zlato z roku 2026 ukázal, že 89 % správců rezerv očekává, že se v nadcházejícím roce zvýší objem zlata drženého centrálními bankami na celém světě, zatímco rekordních 45 % předpokládá, že jejich vlastní instituce nakoupí více.
Zdá se, že centrálním bankéřům tohoto světa nikdo neřekl, že zlato je jen lesklý kámen. Navíc, jak jsme s mým přítelem Andym Schectmanem opakovaně zdůrazňovali, na burze COMEX se stalo něco neobvyklého.
Data z DBS ukazují přibližně 289 000 dodacích listin zlata v prvních devíti měsících roku 2025, ve srovnání s přibližně 119 000 ve stejném období roku 2024 – což je zhruba 2,4krát více. Dodací list převádí vlastnictví dodaného kovu; nemusí nutně znamenat, že do skladu okamžitě dorazí nákladní vůz Brinks. Je to však další známka zvýšené poptávky po fyzickém vypořádání.
Zlato se neustále mění. Centrální banky ho skupují. Země přesouvají své zásoby. A stále více chtějí vědět, kde přesně se nachází a jak rychle se k němu mohou dostat. To vše by bylo zajímavé jen tehdy, kdyby se situace s americkým rozpočtem zároveň nestávala stále absurdnější.

Americký státní dluh nyní překročil 40 bilionů dolarů, zatímco výnosy některých amerických státních dluhopisů dosáhly nejvyšších úrovní za téměř dvě desetiletí. Z nějakého důvodu panuje pocit, že 6% výnos z 10letých amerických státních dluhopisů je na spadnutí…
Globální výprodej dluhopisů odráží několik faktorů: inflaci, enormní potřebu vládních půjček, geopolitický tlak a očekávání ohledně úrokových sazeb. Bylo by proto zjednodušením připisovat rostoucí výnosy pouze klesající důvěře v Ameriku.
Trh s dluhopisy nicméně vysílá Washingtonu signál: peníze už nejsou zadarmo a se současným stavem věcí je něco hrozně špatně.
A to je přesně ten problém, o kterém píšu už léta. S dluhem 40 bilionů dolarů vedou vyšší úrokové sazby k vyšším úrokovým platbám. Vyšší úrokové platby vedou k větším deficitům. Větší deficity vyžadují více půjček. Více půjček vytváří větší nabídku státních dluhopisů. A konečně, investoři požadují ještě vyšší výnosy, aby této nabídky využili.
Je to fiskální had, který si kouše vlastní ocas – až na to, že tento had má terminál Bloombergu a excelovskou tabulku, aby dočasně manipuloval s čísly. Existuje jen málo cest ven. Washington by mohl omezit výdaje, drasticky zvýšit daně, nebo… jak tento týden navrhl ministr financí Bessent, nějakým způsobem se z problému dostat pěstou. Tady se odmlčím, abych se zasmál.
Ale můj dlouhodobý názor je, že Washington se nakonec rozhodne pro jiné řešení: kontrolu výnosové křivky.
Už jsme to udělali. Od roku 1942 Federální rezervní systém stanovil úrokovou sazbu státních dluhopisů na 0,375 %, čímž efektivně omezil výnos dlouhodobých státních dluhopisů na 2,5 %. Aby si Fed tyto sazby udržel, musel v případě potřeby nakupovat státní dluhopisy. Historici Federálního rezervního systému výslovně poukazují na to, že tato politika donutila Fed vzdát se kontroly nad velikostí své rozvahy a peněžní zásoby.
Tohle je konečný cíl, kterého se stále obávám. Pokud volný trh nakonec požaduje 6 %, 7 % nebo 8 % na financování amerického dluhu a Washington rozhodne, že tyto úrokové sazby jsou ekonomicky nebo fiskálně neudržitelné, někdo bude muset koupit dluhopisy s nižšími výnosy.
Tím někým je Federální rezervní systém. Říkejte tomu „kontrola výnosové křivky“. Říkejte tomu „kvantitativní uvolňování“. Říkejte tomu „nouzové opatření na udržení trhu“, pokud chcete, aby to znělo dostatečně nudně pro finanční televizi. V podstatě se to scvrkává na stejné základní rozhodnutí: snížit náklady na financování dluhu a nechat měnu absorbovat část dopadů.
A právě proto jsou tyto zdánlivě obskurní příběhy o zlatě významné. Nizozemsko neopouští Ameriku. Francie nevyhlašuje válku dolaru. Německo nevyprázdnilo newyorský Fed, protože očekávalo apokalypsu. Děje se něco rafinovanějšího.
Centrální banky nakupují obrovské množství aktiv bez rizika protistrany a stále více upřednostňují fyzickou kontrolu, dostupnost a geografickou diverzifikaci. Zároveň americký dluh překročil 40 bilionů dolarů a trh s dluhopisy požaduje stále vyšší sazby pro financování vlád po celém světě.
Měnový systém je hra založená na důvěře. Proto se zaměřuji na zdůraznění potenciálních segmentů trhu, které nelze tisknout a které mohou inflaci buď uniknout, nebo z ní profitovat.
Takže pokud se jiný spojenec USA rozhodne, že by během příští krize raději skladoval v New Yorku podstatně méně svého zlata, vezmu si toho na vědomí. Můžete to nazvat diverzifikací, připraveností na krizi nebo zlepšenou obchodovatelností.
Ti blbci u moci mají vždycky skvělou slovní zásobu, aby se vyhnuli očividnému. Řeknu to prostě tak, jak to vidím já: Když ztratíte víru v americký finanční systém, sundáte žetony ze stolu.
***
Od Tylera Durdena
Předložila společnost Fringe Finance z QTR