Proč Trump nemůže vytlačit Čínu z amerického dodavatelského řetězce pomocí cel
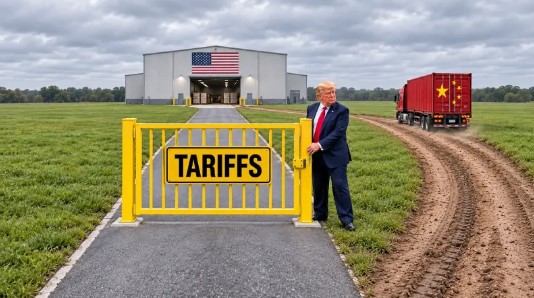
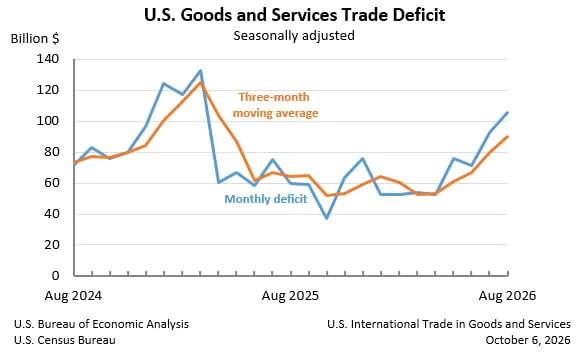
USA již léta slibují, že podpoří domácí produkci prostřednictvím cel a vládních dotací. Dovoz však v srpnu 2026 dosáhl rekordních 420,8 miliard dolarů, zatímco obchodní deficit se od července zvýšil o 13,7 % na 105,6 miliard dolarů – nejvyšší úroveň za 17 měsíců – uvádějí údaje zveřejněné 6. října Úřadem pro ekonomické analýzy a Úřadem pro sčítání lidu. Navzdory srpnovému nárůstu zůstal kumulativní obchodní deficit USA od ledna do srpna o 19,9 % nižší než ve stejném období roku 2025.
Nové americké továrny se stále spoléhají na dovážené polovodiče, stroje a specializované komponenty. Společnosti stále častěji outsourcují výrobu do Mexika, Vietnamu, Tchaj-wanu a Malajsie, zatímco čínští výrobci nadále dodávají materiály, provozují zařízení a zapojují se do regionálních výrobních sítí. Země původu produktu nemusí nutně odhalovat, kdo továrnu vlastní nebo kde byly její komponenty vyrobeny.
Nízké národní úspory, přetrvávající rozpočtové deficity a zahraniční poptávka po investicích denominovaných v dolarech pomohly financovat enormní americkou chuť na dovoz. Čína strávila desetiletí budováním továren, technických znalostí a dodavatelských sítí, které obsluhují globální trhy. Washington sice může zvyšovat cla a dotovat domácí investice, ale nahrazení této kapacity bude vyžadovat mnohem více než jen přesun nákupů mezi obchodními partnery.
Jak dolarový systém zhoršil slabost amerického průmyslu
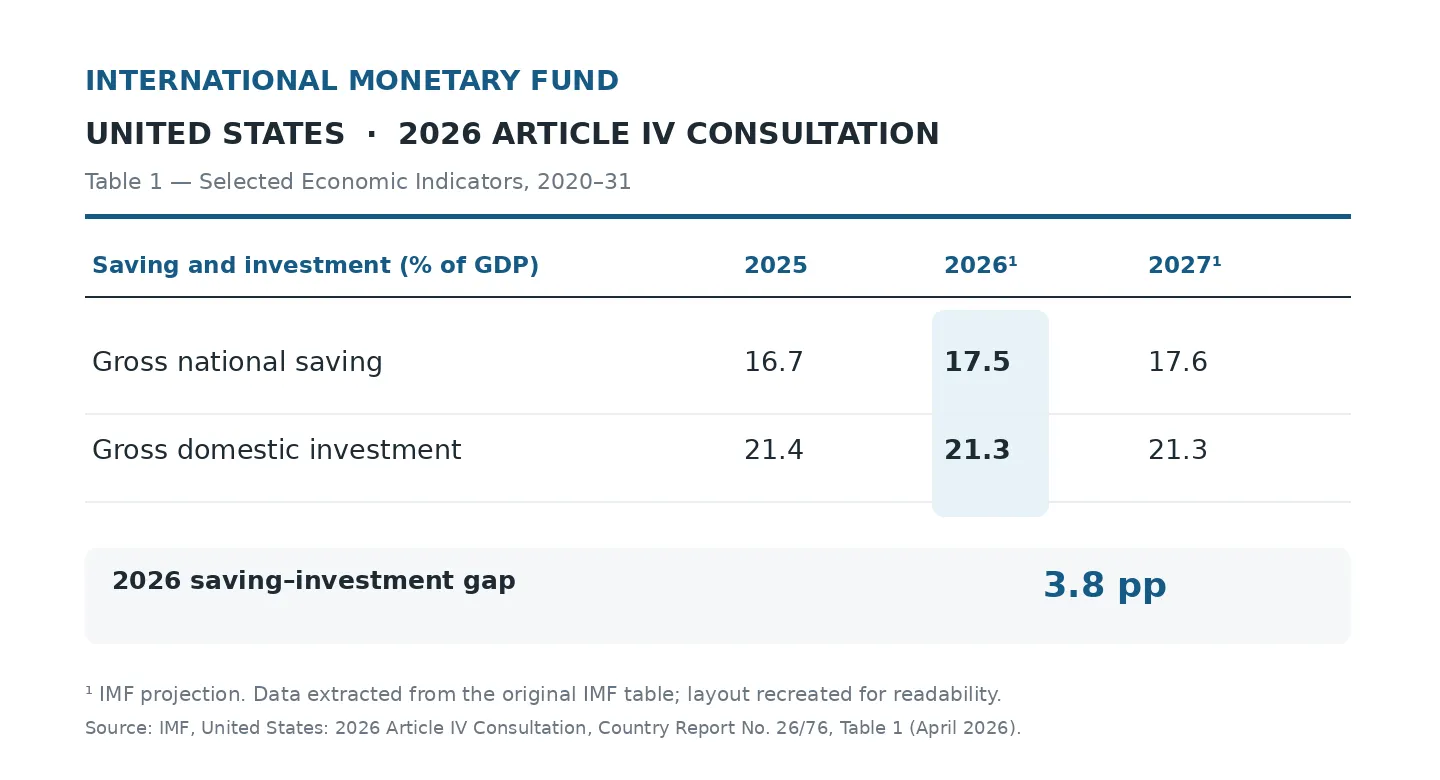
Obchodní nerovnováha USA má původ v samotné ekonomice. Mezinárodní měnový fond předpovídá pro rok 2026 hrubou míru úspor ve výši 17,5 % HDP a domácí investice ve výši 21,3 %. Výsledný rozdíl ve výši 3,8 procentního bodu musí být financován ze zahraničí.
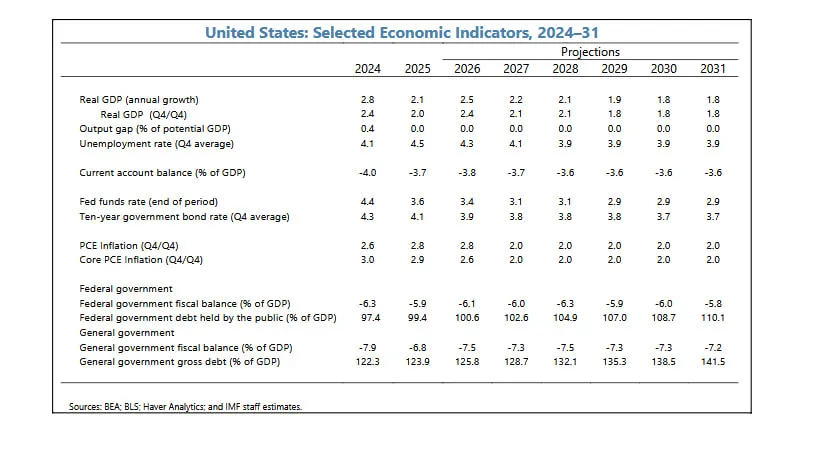
Vládní dluh má také dopad na národní úspory. MMF předpovídá, že deficit rozpočtu USA letos dosáhne 6,1 % HDP, přičemž deficit běžného účtu dosáhne 3,8 %. Ten měří celkový rozdíl mezi zahraničními příjmy země a jejími zahraničními výdaji, včetně obchodu, investičních příjmů a transferových plateb.
Mezinárodní postavení dolaru pomáhá udržovat příliv zahraničního kapitálu na americké trhy. Podle MMF ve druhém čtvrtletí roku 2026 stále tvořil 56,7 % světových oficiálních devizových rezerv. Zahraniční investoři také nakupují americké státní dluhopisy, akcie, podnikové dluhopisy a další finanční aktiva. Ekonomové z Federální rezervní banky v Dallasu zjistili, že tato poptávka podporuje dolar, čímž zlevňuje zahraniční zboží a snižuje konkurenceschopnost amerického exportu.
Ve druhém čtvrtletí roku 2026 se deficit běžného účtu USA prohloubil o 15,7 % na 246 miliard dolarů, zatímco čisté půjčky od zahraničních rezidentů dosáhly 369,7 miliard dolarů, uvedl Úřad pro ekonomické analýzy. Na konci června činily závazky USA vůči zahraničním investorům celkem 69,39 bilionu dolarů, oproti 46,97 bilionu dolarů v zahraničních aktivech držených USA. Čistá pozice zahraničních aktiv země byla záporná, 22,42 bilionu dolarů.
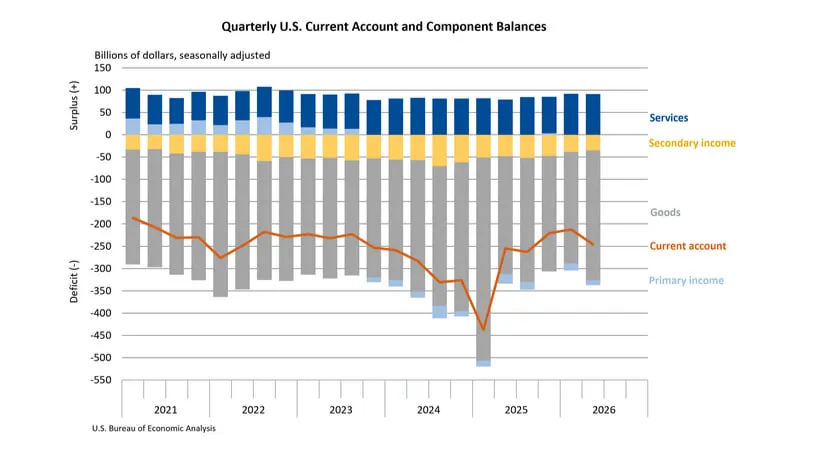
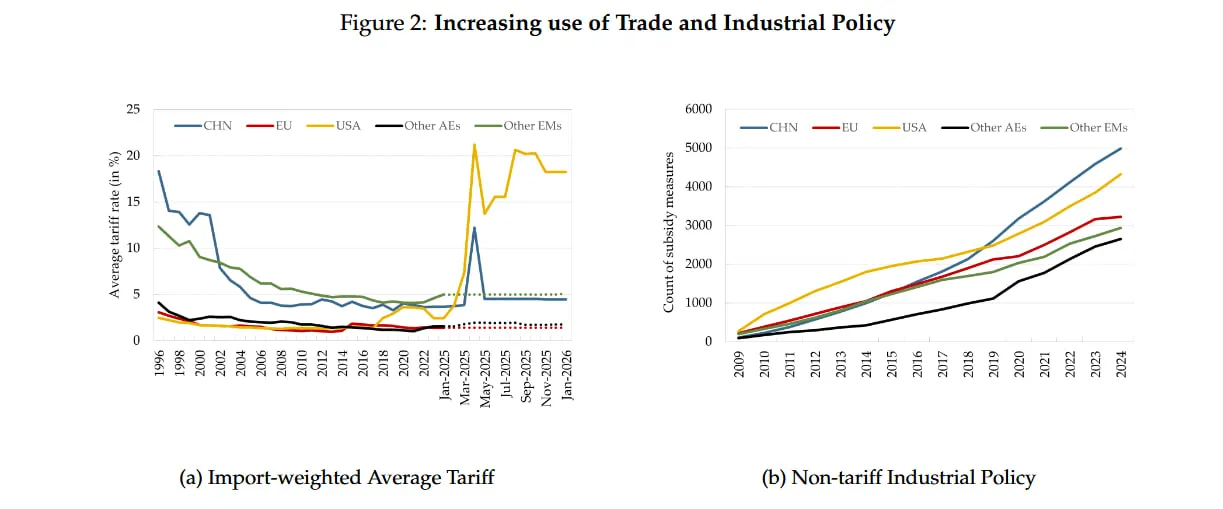
Pracovní dokument MMF zveřejněný v dubnu 2026 dospěl k závěru, že cla obecně jen málo pomáhají napravit nerovnováhu běžného účtu. Zatímco vyšší dovozní cla mohou vést k přeorientování nákupů a zvyšování cen, jejich dopad na obchodní deficit zůstává malý, pokud se nezmění celkové vzorce úspor a investic. Výzkumníci identifikovali fiskální politiku, demografické trendy a úvěrové cykly jako klíčové faktory přispívající k nerovnováze mezi USA a Čínou.
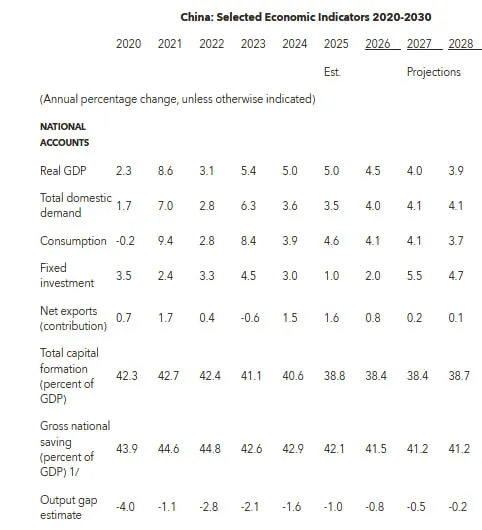
V Číně se očekává, že hrubá míra úspor dosáhne v roce 2026 41,5 % HDP, zatímco hrubé investice budou na úrovni 38,4 %. Ačkoli investice sahají nad rámec výroby, Peking má značné domácí zdroje na financování továren, infrastruktury a zařízení, aniž by se tolik spoléhal na zahraniční kapitál.
Podle údajů aktualizovaných v září 2026 Úřadem pro ekonomické analýzy (Bureau of Economic Analysis) se výrobní sektor v roce 2025 podílel na HDP USA pouze 9,5 %, v Číně to bylo přibližně 24,7 %.
Reindustrializace Ameriky stále závisí na zahraničních dodavatelských řetězcích.
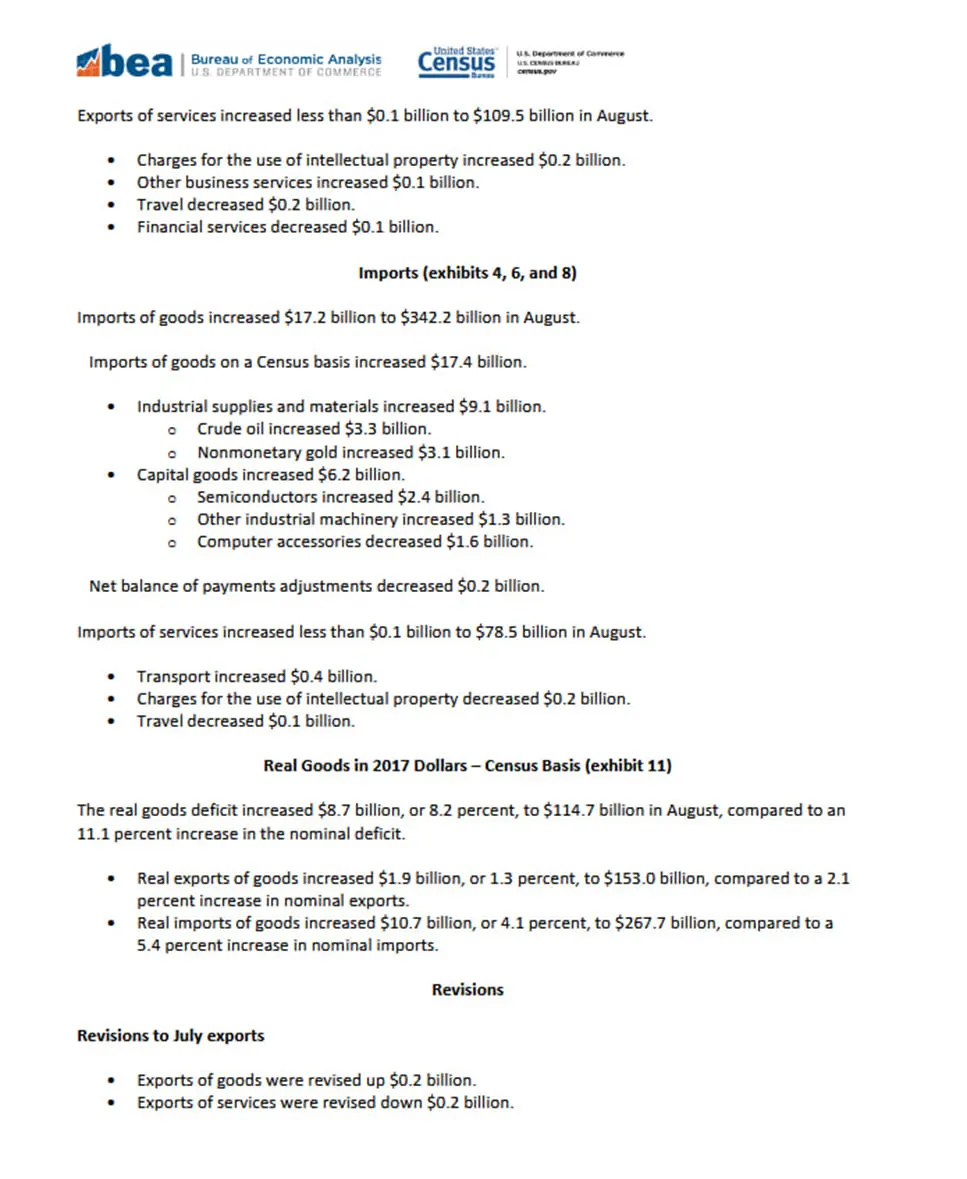
Snaha USA o obnovu výrobní základny zvyšuje poptávku po dováženém investičním zboží. V srpnu se dovoz investičního zboží do USA zvýšil o 6,2 miliardy dolarů ve srovnání s červencem a dosáhl rekordních 146,4 miliardy dolarů. Polovodiče se na tomto nárůstu podílely 2,4 miliardy dolarů, zatímco ostatní průmyslové stroje přispěly 1,3 miliardou dolarů.
V lednu 2026 Bílý dům uznal, že USA spotřebovávají zhruba čtvrtinu světových polovodičů, ale vyrábějí pouze asi 10 % čipů, které potřebují, výhradně v tuzemsku. Americké společnosti také nemají dostatečné domácí zásoby nejmodernějších litografických a leptacích zařízení, která výrobci používají k vytváření mikroskopicky malých obvodů na čipech. Bez spolehlivého přístupu k tomuto specializovanému strojnímu vybavení bude rozšiřování domácí výroby polovodičů výrazně omezeno.
Ve stejném měsíci vláda uvalila 25% clo na některé pokročilé počítačové čipy, ale vyňala dovoz používaný v amerických datových centrech, výzkumu a vývoji a dalších činnostech zaměřených na posílení domácího technologického sektoru. Tato osvobození umožňují společnostem pokračovat v nákupu dotčených zahraničních čipů bez placení dodatečného cla, což zdůrazňuje potřebu Washingtonu udržet si přístup k zahraničním technologiím a zároveň rozšiřovat domácí produkci.
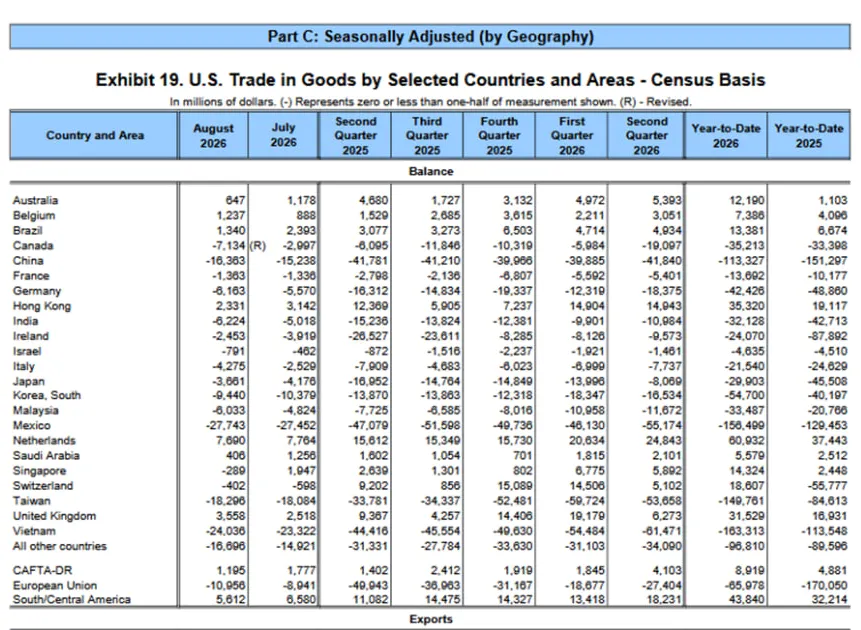
V srpnu dosáhl obchodní deficit USA s Tchaj-wanem 18,3 miliardy dolarů, čímž překročil deficit s Čínou ve výši 16,4 miliardy dolarů. Ačkoli tato čísla zahrnují veškeré obchodované zboží, tchajwanští výrobci čipů jsou klíčovými dodavateli pokročilých polovodičů používaných v umělé inteligenci a vysoce výkonných počítačích.
Kromě dovozu nejmodernějších strojů musí polovodičové závody certifikovat své dodavatele, testovat výrobní procesy a zajistit spolehlivé dodávky speciálních chemikálií a přesných součástek. Tyto požadavky omezují, jak rychle mohou nově postavené americké závody nahradit zahraniční vstupy.
Čína vybudovala něco, co americká cla nemohou napodobit.
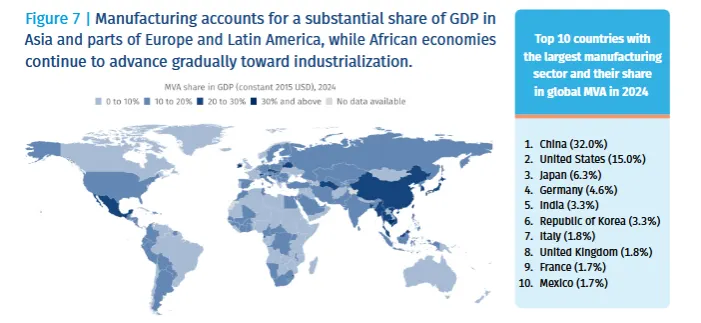
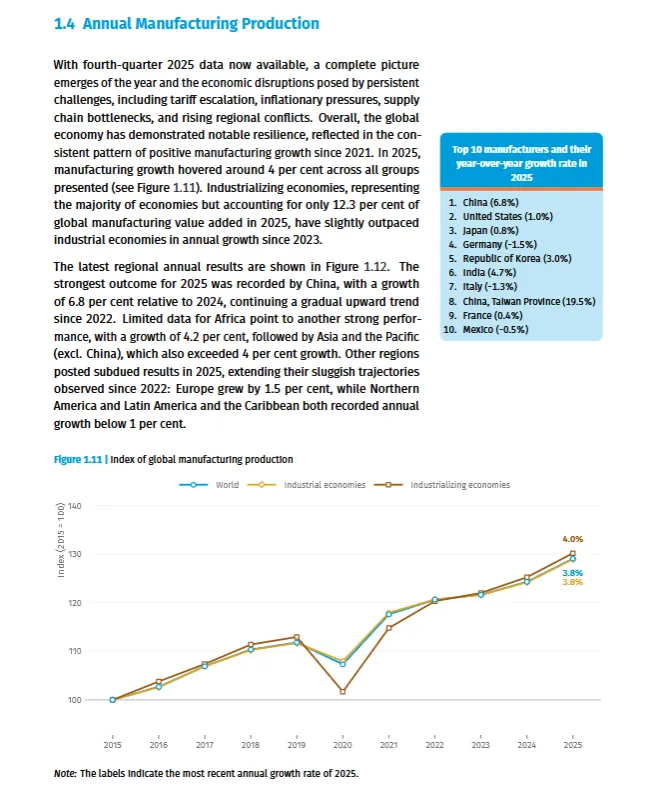
Podle Organizace spojených národů pro průmyslový rozvoj (UNIDO) se Čína v roce 2024 podílela na světové výrobní produkci 32 % – více než Spojené státy, Japonsko, Německo a Jižní Korea dohromady. Ve zprávě z března 2026 UNIDO odhadla, že čínská výrobní produkce se v roce 2025 zvýšila o 6,8 %, oproti 1,0 % ve Spojených státech.
V deltě Perlové řeky a deltě řeky Jang-c‘-ťiang se továrny na elektroniku nacházejí v těsné blízkosti dílen na přesné obrábění, chemických závodů, výrobců součástek a distribučních center. Společnosti mohou získávat materiály, upravovat návrhy a rozšiřovat výrobu prostřednictvím místních dodavatelů, čímž snižují náklady na dopravu a zkracují dodací lhůty. Zřízení montážního závodu jinde okamžitě neposkytuje technické znalosti a obchodní vztahy, které činí tyto průmyslové klastry konkurenceschopnými.
Čínské ministerstvo průmyslu a informačních technologií rozlišuje 41 hlavních průmyslových kategorií, 207 mezisektorů a 666 subsektorů, které pokrývají všechny kategorie odvětví Mezinárodní standardní klasifikace ekonomických činností OSN. Domácí produkce zahrnuje ocel, chemikálie, elektroniku, elektrické stroje a dopravní zařízení, což umožňuje společnostem v těchto odvětvích získávat širokou škálu meziproduktů lokálně.
Obzvláště výmluvné srovnání nabízejí elektrické spotřebiče. Studie zveřejněná v roce 2026 americkou Národní vědeckou nadací stanovila, že podíl Číny na celosvětové tvorbě hodnoty ve výrobě v tomto sektoru činil v roce 2024 55 %, oproti pouhým 8,8 % ve Spojených státech. Toto odvětví dodává motory, transformátory, řídicí systémy a další kritický hardware používaný v továrnách, energetických sítích a velkých infrastrukturních projektech.
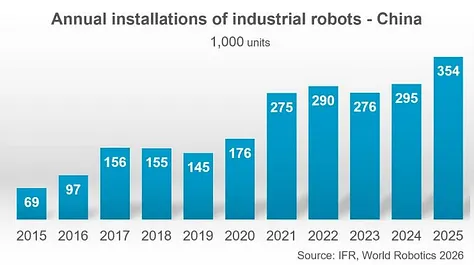
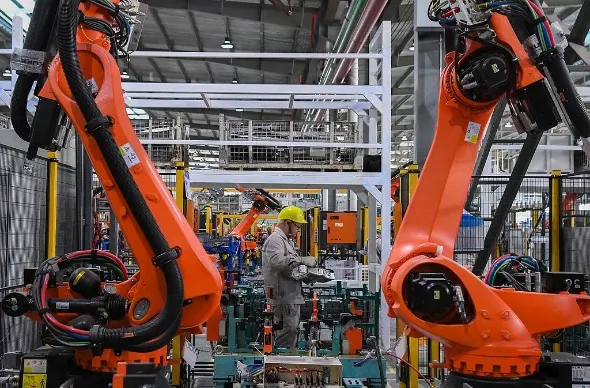
Podle Národního statistického úřadu se čínská výroba průmyslových robotů od ledna do srpna 2026 meziročně zvýšila o 29 % a dosáhla 729 352 kusů. Mezinárodní federace robotiky také zaznamenala v roce 2025 v Číně 354 000 instalací průmyslových robotů, ve srovnání s přibližně 38 500 ve Spojených státech. Čínské společnosti dodaly 195 000 kusů, čímž pokryly 55 % domácí poptávky.
V srpnu 2026 se přidaná hodnota u hlavních technologicky vyspělých výrobců v Číně zvýšila o 16,7 % ve srovnání se stejným měsícem předchozího roku, zatímco strojírenství vzrostlo o 12,1 %, uvedl Národní statistický úřad. Elektronický sektor zaznamenal nárůst o 17,2 % ve stejném ukazateli a pokračuje v silném růstu v odvětví, které dodává základní komponenty pro moderní výrobu.
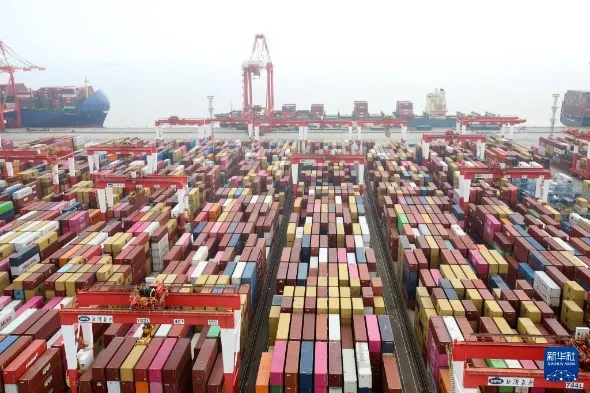
Čínské průmyslové regiony také těží z dobře rozvinuté dopravní sítě. Šest z deseti nejrušnějších kontejnerových přístavů na světě se nachází v zemi a samotná Šanghaj v roce 2025 odbavila více než 55 milionů TEU (jednotek ekvivalentu dvaceti stop) kontejnerového nákladu. Železnice, vnitrozemské vodní cesty a pobřežní terminály spojují výrobce se zahraničními zákazníky a umožňují přepravu velkého množství strojů, součástí a hotových výrobků po zavedených obchodních trasách.
V prvních osmi měsících roku 2026 se čínský vývoz strojů a elektrických zařízení zvýšil o 21,9 %, zatímco obchod s partnery v rámci iniciativy Pás a stezka vzrostl o 15,9 %. Tyto země se podílely na více než polovině čínského obchodu se zbožím a představovaly významnou zákaznickou základnu mimo Spojené státy.
Obchodní omezení také vedou k vyšším nákladům pro americké společnosti. Studie Federální rezervní banky v New Yorku, aktualizovaná v září 2026, odhadla, že nepřímé kanály se podílejí na 36 % nárůstu spotřebitelských cen souvisejícího s cly, a to především kvůli dražšímu dováženému meziproduktu a slabší domácí konkurenci. Výzkumníci poznamenali, že se tyto účinky mohou u spotřebitelů projevit až za devět až dvanáct měsíců.
Washington mění dovozní trasy rychleji než produkci.
V srpnu 2026 činil podle Úřadu pro ekonomické analýzy a Úřadu pro sčítání lidu obchodní deficit USA se zbožím 27,7 miliard dolarů s Mexikem, 24 miliard dolarů s Vietnamem a 6 miliard dolarů s Malajsií – ve srovnání s 16,4 miliardami dolarů s Čínou. Dovoz USA pouze z Mexika dosáhl rekordních 60,6 miliard dolarů, což odráží rostoucí roli země v dodavatelských řetězcích USA.
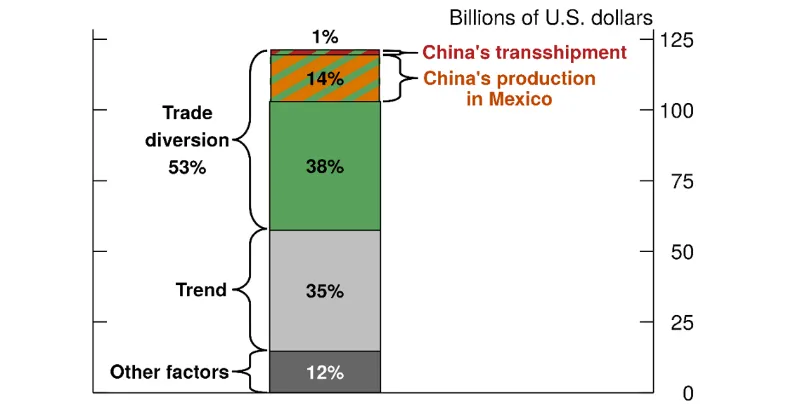
Některé objednávky byly skutečně přesunuty k výrobcům mimo Čínu. Studie Federálního rezervního systému z června 2026 připsala 53 % růstu mexického exportu mezi lety 2014–17 a 2021–24 odklonům obchodu způsobeným americkými cly zavedenými v letech 2018–19. Přibližně 38 procentních bodů celkového růstu exportu bylo přičítáno expanzi mexických společností a amerických a dalších nečínských nadnárodních korporací působících v Mexiku, která byla vyvolána cly.
Podle téže studie bylo přibližně 14 procentních bodů přičítáno výrobě nebo zpracování souvisejícímu s Čínou, spíše než zboží pouze přepravovanému přes mexické území. Tato zjištění ukazují, jak mohou čínské společnosti i nadále hrát roli v amerických dodavatelských řetězcích prostřednictvím zahraničních výrobních zařízení a vztahů s dodavateli.
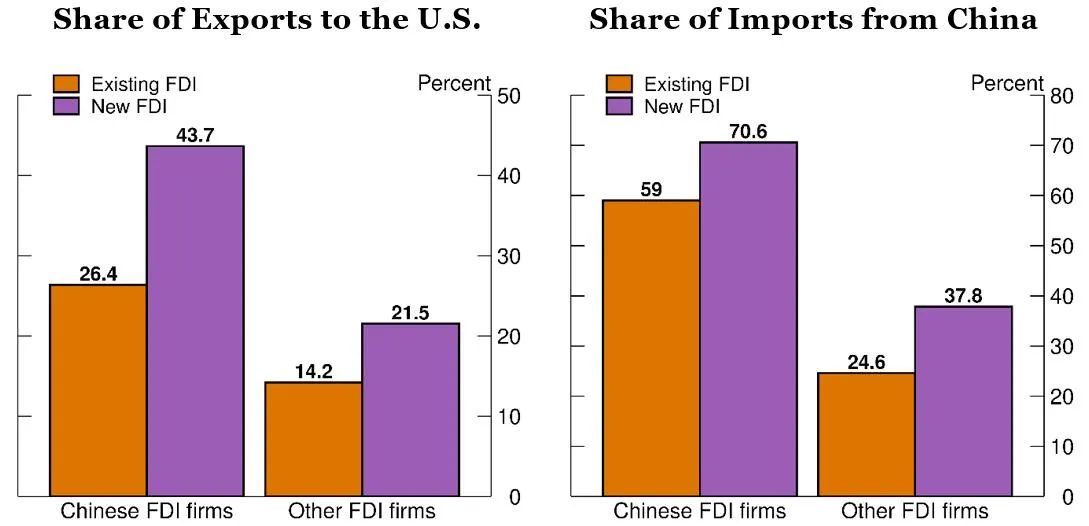
Ve Vietnamu zvýšily čínské společnosti svůj podíl na exportu do USA z 11 % v letech 2018–2019 na 25 % v letech 2020–2023, uvádí studie Federálního rezervního systému zveřejněná v červenci 2026. Do výpočtů nebyly zahrnuty zásilky podezřelé z reexportu. Počet společností, jejichž největšími zahraničními akcionáři jsou investoři z Číny nebo Hongkongu, vzrostl z 1 287 v roce 2018 na 2 864 v roce 2023.
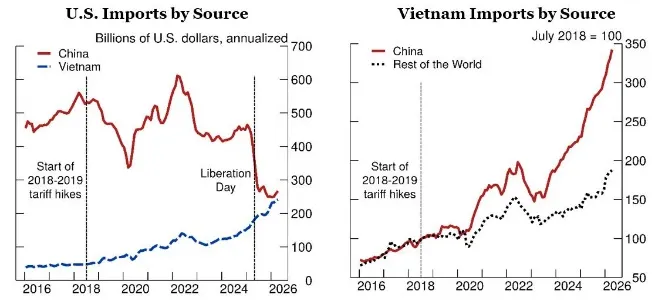
Podle vietnamského statistického úřadu bylo v prvních devíti měsících roku 2026 80,7 % vietnamského vývozu zboží připsáno podnikům v zahraničním vlastnictví, zatímco země dovezla z Číny zboží v hodnotě 187,34 miliard dolarů a do Spojených států prodala zboží v hodnotě 140 miliard dolarů. Tato celková čísla zahrnují investory mnoha národností a neodhalují rozsah, v jakém byly čínské komponenty začleněny do produktů určených pro americký trh. Výzkumníci Federálního rezervního systému však zjistili, že novější výrobci v zahraničním vlastnictví se více spoléhali na meziprodukty z Číny než déle zavedené společnosti, včetně těch, které jsou podporovány investory z jiných zemí.
Přímý reexport je samostatný jev a dostupné důkazy naznačují, že hrál mnohem menší roli v expanzi mexického obchodu. Federální rezervní systém odhadl, že zboží přeposílané z Číny bez dalšího významného zpracování představovalo méně než 1 procentní bod růstu mexického exportu. Celní podvody jsou samostatným problémem. V dubnu 2026 se Boise Cascade přiznal k porušení zákona Lacey Act a byl pokutován částkou 6,38 milionu dolarů za nákup nelegálně dovezené čínské překližky. Jeho dodavatel zakryl původ řeziva tím, že zásilky směroval přes Malajsii a zboží překládal do nových kontejnerů.
Americká cla přesměrovala obchod a přiměla výrobce k přesunu výroby do zahraničí, ale mnohem méně nahradila průmyslovou kapacitu vybudovanou v Číně. Americké továrny se stále spoléhají na zahraniční zařízení a komponenty, zatímco čínští dodavatelé zůstávají napojeni na poptávku v USA prostřednictvím výrobních sítí sahajících od Mexika až po jihovýchodní Asii.



