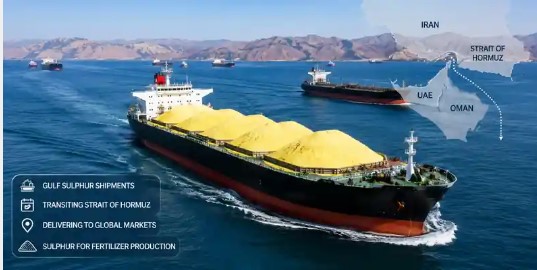
Globální ekonomické škody způsobené uzavřením Hormuzského průlivu většina politiků obecně nechápe. Veřejná a politická diskuse o uzavření se zaměřila na ropu: počet tankerů, ceny ropy Brent a strategické rezervy ropy. Toto zaměření je pochopitelné, ale přehlíží velkou část škod. Perský záliv je také dominantním světovým dodavatelem zkapalněného zemního plynu, močoviny, síry a hélia. Každá z těchto komodit pohání jinou část globální ekonomiky – elektřinu a technické plyny, výrobu potravin, fosfátová hnojiva a rafinaci kovů, stejně jako polovodiče a lékařské zobrazování – a žádnou z nich nelze nahradit využitím nouzových zásob, jak je to možné u ropy. Narušení těchto toků dodávek se dostalo jen zlomku pozornosti věnované ropě, i když pro několik zemí závislých na dovozu představuje závažnější šok.
Tento článek se zaměřuje na dvě z těchto opomíjených surovin: síru a močovinu. Vysvětluje jejich význam pro globální ekonomiku, ukazuje, kolik produkují státy Perského zálivu, a identifikuje země nejvíce postižené narušením dodávek. LNG je do analýzy zahrnut pouze tam, kde je relevantní pro výrobu hnojiv; hélium je mimo rámec tohoto článku.
Močovina a síra jsou nízkohodnotné sypké komodity, které jsou základem dvou nejdůležitějších světových výrobních systémů: potravin a kovů. Močovina je nejdůležitějším dusíkatým hnojivem na světě. Síra, zpracovávaná na kyselinu sírovou, je základní surovinou pro fosfátová hnojiva a pro loužení mědi, niklu a kobaltu. Perský záliv je největším světovým exportním zdrojem obou komodit a faktické uzavření Hormuzského průlivu od 28. února 2026 odstranilo většinu těchto dodávek z globálního trhu.
Škody nejsou rozloženy rovnoměrně. Nejvíce postižené země sdílejí tři společné charakteristiky: silnou závislost na dovozu z Perského zálivu, málo nebo žádné domácí alternativy a nízké zásoby. Na základě těchto charakteristik jsou Indie, Bangladéš, Pákistán, Srí Lanka a Nepál v jižní Asii zasaženy nejvíce; Brazílie a Austrálie patří mezi hlavní zemědělské vývozce; Indonésie, Demokratická republika Kongo, Zambie a Chile v oblasti síry a kovů; Maroko a Čína jako producenti fosfátů; a skupina nízkopříjmových východoafrických a jihoafrických dovozních zemí, které jsou podle analýzy WTO nejzranitelnější ze všech.
Ceny močoviny se z dubnového prudkého nárůstu z velké části zotavily díky čínským exportním kvótám a slabší poptávce. U síry to neplatí, protože se jedná o vedlejší produkt, pro který neexistuje snadno dostupná náhrada, a protože Rusko a Čína současně omezily svůj vlastní vývoz. Šok ze síry je proto z obou typů trvalejší a méně vnímaný.
Proč je močovina důležitá
Močovina s obsahem dusíku 46 % je nejobchodovanějším dusíkatým hnojivem a nejlevnějším způsobem, jak dodávat dusík obilovinám, jako je rýže, pšenice a kukuřice. Vyrábí se přeměnou zemního plynu na amoniak a následnou reakcí amoniaku s oxidem uhličitým. Plyn tvoří zhruba tři čtvrtiny nebo více přímých výrobních nákladů, a proto se toto odvětví soustředilo tam, kde je plyn nejlevnější: v oblasti Perského zálivu, Rusku, severní Africe a – pro domácí spotřebu – v Číně.
Bez dusíku se nelze na jednu sezónu obejít, aniž by se snížily výnosy, a proto je poptávka v krátkodobém horizontu neelastická. Pokud se močovina stane nedostupnou, zemědělci v chudších zemích jí aplikují méně a výnosy následující sklizně klesají; dopady na ceny potravin jsou proto zpožděny. Mimo zemědělství se močovina používá v kapalinách do výfukových plynů pro nákladní automobily, v močovinoformaldehydových pryskyřicích pro dřevěné desky a v krmivech pro zvířata.
Váha golfového hřiště v obchodu s močovinou
Odhady podílu Perského zálivu se liší v závislosti na použité definici – produkce versus export, Blízký východ versus přeprava závislá výhradně na Hormuzském zálivu, námořní obchod versus celkový obchod – ale všechny naznačují, že tento region je největším jednotlivým zdrojem dodávek na světě:
- Společnost Argus odhaduje vývoz močoviny z Blízkého východu na přibližně 20 milionů tun ročně, což je asi 35 % námořního obchodu, přičemž něco více než 17 milionů tun ročně se buď nakládá v Hormuzském průlivu, nebo pochází z Íránu.
- RaboResearch odhaduje, že Gibraltarským průlivem obvykle prochází asi 30 % světové přepravy močoviny; NDSU uvádí, že podíl Perského zálivu na vývozu močoviny po moři činí přibližně 43 %; scénář od deníku Farmdoc daily předpokládá asi 40 % celosvětově obchodované močoviny.
- IFA odhaduje, že Hormus ročně přepraví přibližně 12 milionů tun močoviny.
Proč je síra důležitá
Síra je důležitá téměř výhradně kvůli kyselině sírové, celosvětově nejvíce vyráběné průmyslové chemikálii. Jejím největším jednotlivým využitím je těžba fosfátové horniny pro výrobu kyseliny fosforečné a z ní hnojiv DAP, MAP a TSP. Druhým strategickým využitím je hydrometalurgie: loužení měděných rud za míchání a skladování (SX-EW) a loužení niklových a kobaltových lateritů za vysokého tlaku (HPAL), které tvoří páteř indonéského průmyslu kovů pro baterie. Kyselina sírová se také používá při rafinaci ropy, pro výrobu pigmentů z oxidu titaničitého, viskózy, papíru a úpravy vody.
Dvě charakteristiky způsobují, že sirné šoky jsou neobvykle závažné. Zaprvé, téměř veškerá elementární síra se získává jako vedlejší produkt při odstraňování sirovodíku z kyselého plynu a ropy, takže žádný producent nemůže jednoduše zvýšit produkci v reakci na vyšší ceny. Zadruhé, spotřebitelé, kteří zpracovávají kovy, často nemohou pracovat se sníženou kapacitou: Kpler poukazuje na to, že závody HPAL jsou v podstatě buď v provozu, nebo mimo provoz.
Rozsah zátěže pro kovoprůmysl
- Technologie SX-EW představuje přibližně 15 % celosvětové produkce měděných katod a je soustředěna v Demokratické republice Kongo, Chile a Spojených státech; spotřeba kyseliny se pohybuje od přibližně 3 tun do více než 20 tun na tunu mědi (Kpler) v závislosti na obsahu rudy.
- Nikl HPAL vyžaduje přibližně 10 tun síry na tunu niklu, takže jakékoli zvýšení ceny o 100 dolarů za tunu síry zvyšuje cenu niklu přibližně o 1 000 dolarů za tunu (Red Door Research prostřednictvím S&P Global).
- Podle odhadu průmyslu by se bez kyseliny sírové zastavilo přibližně 30 % zpracování niklu, 50 % zpracování mědi a 70 % zpracování kobaltu (SunSirs). Tato čísla by měla být považována za orientační.
Váha Perského zálivu v obchodu se sírou
Blízký východ produkuje asi čtvrtinu světové síry, ale podílí se zhruba 45 % na námořním obchodu (SMM); IFA odhaduje jeho podíl na 49 % celosvětového obchodu s sírou, což je přibližně 15 milionů tun ročně přepravených přes Hormuz; S&P Global uvádí přibližně 20 milionů tun ročně, což je polovina obchodovaných dodávek. Vzhledem k tomu, že státy Perského zálivu spotřebovávají jen velmi málo síry, kterou samy produkují, téměř veškerá se vyváží.
Přehled produkce golfu
Síra
USGS MCS 2026, všechny formy, tisíce tun
| země | 2024 | 2025 (odhad) | Podíl na světové produkci v roce 2025 |
|---|---|---|---|
| Saúdská Arábie | 7 200 | 7 200 | 8,6 % |
| Spojené arabské emiráty | 6 300 | 6 300 | 7,5 % |
| Katar | 3 000 | 3 100 | 3,7 % |
| Írán | 2 000 | 2 100 | 2,5 % |
| Kuvajt | 1 300 | 1 300 | 1,5 % |
| Irák, Bahrajn, Omán | nezobrazuje se samostatně | – | malé množství |
| Svět jako celek | 83 900 | 84 000 | 100 % |
Poměry byly vypočítány na základě údajů USGS. Irák, Bahrajn a Omán USGS neuvádí samostatně; jejich produkce je pravděpodobně malá – Omán několik set tisíc tun, Bahrajn a Irák méně – ale jedná se o odhady, nikoli o potvrzené údaje.
Močovina
Kapacita nebo produkce, miliony tun ročně
| země | Klíčoví producenti | milionů tun/rok | základ |
|---|---|---|---|
| Írán | Pardis, Shiraz, Kermanshah, Khorasan, Razi a další | ~9 (≈5 exportováno) | Argus |
| Katar | QAFCO, Mesaieed | ~6 | KatarEnergetika |
| Saúdská Arábie | SABIC Agri-Nutrients, Jubail | 4,8 (SABIC) | CRU (Common Rule) |
| Omán | Omifco (Sur); SIUCI (Sohar) | 2,07 Produkce společnosti Omifco v roce 2025 plus SIUCI | Argus |
| Spojené arabské emiráty | Fertiglobe Fertil, Ruwais | ~2 | Argus (srovnatelný s Omifcem) |
| Bahrajn | GPIC | ~0,7 | odhad |
| Kuvajt | Ukončení výroby močoviny PIC (kolem roku 2017) | ~0 | odhad |
| Irák | Státní zařízení, nepravidelný provoz | okrajový | odhad |
Některé komerční databáze uvádějí produkci močoviny v Bahrajnu přesahující 6 milionů tun a v Íránu přesahující 11 milionů tun; obě čísla překračují známé kapacity závodů a neměla by být považována za spolehlivá. Dva ománské závody se nacházejí za Hormuzským průlivem a pokračují v dodávkách.
Narušení v roce 2026 a zesilující se šoky
Válka mezi USA a Íránem, která začala 28. února 2026, zastavila přepravu komerčního sypkého nákladu přes Hormuz. Situaci ještě zhoršilo několik dalších šoků:
- Fyzické škody. Společnost QatarEnergy zastavila v březnu výrobu po útocích na své závody v Ras Laffanu a Mesaieedu; společnost QAFCO sídlí v Mesaieedu. SMM očekává, že poškozená plynárenská a rafinérská zařízení v Kataru a Spojených arabských emirátech udrží ve střednědobém horizontu vývoz pod předválečnou úrovní, což přímo omezí produkci síry.
- Přerušení dodávek plynu do domácích zařízení dovážejících zemí. Přerušení dodávek katarského LNG donutilo uzavření závodů na výrobu močoviny v jižní Asii, čímž se problém s dovozem proměnil v problém s domácí produkcí. Agentura Reuters informovala, že Bangladéš uzavřel čtyři z pěti závodů na výrobu močoviny.
- Čínský zákaz vývozu kyseliny sírové. Dne 10. dubna Čína nahradila svou vývozní kvótu na kyselinu úplným zákazem vývozu do srpna; hlavními odběrateli byly Chile, Indonésie a Saúdská Arábie (Kpler).
- Ruský zákaz vývozu síry byl 25. června prodloužen do 31. prosince 2026, čímž byl z trhu fakticky odstraněn druhý významný flexibilní dodavatel (SMM).
Měřené účinky
- Mezinárodní obchodní centrum zjistilo, že vývoz močoviny z ekonomik závislých na Hormuzském regionu klesl v dubnu 2026 o 83 % ve srovnání s dubnem 2025 a že alternativní dodavatelé nedostatek močoviny a síry nenahradili.
- Společnost RaboResearch odhadla, že v důsledku uzavření trhu ztratilo každý týden přibližně 2 miliony tun hnojiv, přičemž náklady na hnojiva pro zemědělce se od začátku války zvýšily o 30–40 %.
- Zpráva WTO o dopravě do Spojeného království (Hormus Tracker) ukázala, že dodávky hnojiv přes úžinu v září zůstaly téměř nulové, přestože ceny močoviny v důsledku uvolnění čínských vývozních kvót klesly zpět na předválečnou úroveň kolem 386 dolarů za tunu.
- Síra zůstala drahá: ADNOC zvýšila svou oficiální prodejní cenu za červenec na 1 000 dolarů za tunu FOB a dodací ceny v Indonésii překročily 1 000 dolarů za tunu (SMM; CRU). Dovoz síry do Číny byl v květnu o 66 % nižší než v předchozím roce.
Nejvíce postižené země
Následující klasifikace zohledňuje tři faktory: podíl dodávek z Perského zálivu, možnosti substituce – domácí produkce, alternativní dodavatelé, zásoby – a ekonomické důsledky a důsledky pro potravinovou bezpečnost. Země jsou seskupeny podle toho, jakým způsobem byly šokem zasaženy.
| země | kanál | Břemeno | Závažnost |
|---|---|---|---|
| Indie | Močovina, amoniak, síra, LNG | Přibližně dvě třetiny dovozu dusíkatých hnojiv pocházejí z Perského zálivu (WTO); 81 % dodávek amoniaku je vázáno na Perský záliv (farmdoc); ~54 % veškerého dovozu hnojiv v roce 2024 (NDSU). Nedostatek LNG dále omezuje domácí produkci močoviny. | Velmi vysoká |
| Bangladéš | LNG, močovina | Čtyři z pěti závodů na výrobu močoviny byly uzavřeny kvůli nedostatku plynu; zásoby byly omezené (Reuters). | Velmi vysoká |
| Pákistán | LNG, močovina | Továrny na hnojiva poháněná plynem byly omezeny; agentury Reuters a Rabobank popsaly tyto závody jako vážně postižené s nízkými zásobami. | Vysoký |
| Srí Lanka, Nepál | močovina | WTO je zařadila mezi nejzranitelnější dovozce; malé, zcela závislé na dovozu trhy s fiskálními omezeními. | Vysoký |
| Brazílie | Močovina, fosfát | Močovina je téměř výhradně závislá na dovozu, přičemž ~40 % pochází z Perského zálivu; marocký fosfát navíc není jako náhradní zdroj možný, protože Maroko má nedostatek síry (NDSU; Reuters). | Velmi vysoká |
| Austrálie | močovina | 68–72 % močoviny pochází z Perského zálivu, což je nejvyšší podíl mezi hlavními producenty; byl hlášen její lokální nedostatek (NDSU; farmdoc; Reuters). | Vysoký |
| Thajsko | močovina | Téměř polovina dovozu dusíkatých hnojiv pochází ze zemí Perského zálivu (WTO). | Střední až vysoká |
| Indonésie | Síra (nikl, fosfát) | Dovoz síry v roce 2025: 5–5,3 milionu tun, z toho ~75 % pocházelo z Blízkého východu; výrobci niklu HPAL se posunuli z dolního na horní konec cenové křivky; dovoz síry v 1. čtvrtletí klesl o 30 %; zvažuje se snížení produkce (S&P Global; CRU). | Velmi vysoká |
| DR Kongo a Zambie | Síra (měď, kobalt) | Africký měděný pás získává asi 90 % své síry z Perského zálivu (CRU); Demokratická republika Kongo dovezla v roce 2025 1,3–1,4 milionu tun. Zambie zavedla licenční požadavky na vývoz kyselin 27. března. | Vysoký |
| Chile | Kyselina sírová (měď) | Ročně spotřebuje přibližně 9 milionů tun kyseliny, z čehož se dováží 4 miliony tun; čínský zákaz vývozu vedl ke ztrátě přibližně 1,5 milionu tun ročně (Trafigura via S&P Global). Zdroj z oboru uvádí 6% pokles produkce mědi v první polovině roku (nepotvrzeno). | Vysoký |
| Maroko | Síra (fosfát) | OCP, největší světový vývozce fosfátů, se spoléhá na dováženou síru; IFA a NDSU uvádějí dodavatelský řetězec mezi nejvíce postiženými. | Vysoký |
| Čína | Síra (fosfát) | Významný dovozce síry pro fosfát reagoval zákazem vývozu kyseliny, čímž se zátěž přesunula na Chile a Indonésii. | Střední |
| Východní a Jižní Afrika | Močovina, fosfát | Keňa, Malawi, Mosambik, Rwanda, Jihoafrická republika, Tanzanie, Uganda, Zimbabwe (WTO) a Somálsko (Reuters): nízké zásoby, slabé měny, sedm nejzranitelnějších zemí patří mezi nejméně rozvinuté země. | Vysoká (bezpečnost potravin) |
| Spojené státy | Močovina, fosfát | Přibližně dvě třetiny dodávek močoviny a DAP/MAP pocházejí z domácí produkce; zbytek je částečně získáván z oblasti Perského zálivu. Cenové riziko je reálné, ale dodávky jsou zmírněny (farmdoc). | Střední |
Poznámky k nejdůležitějším případům
V absolutních číslech je Indie největším poraženým. Země je zasažena třemi způsoby současně: dovozem močoviny a amoniaku, dovozem síry pro své fosfátové závody a dovozem zkapalněného zemního plynu (LNG) pro své vlastní závody na výrobu močoviny. Vláda revidovala svůj program dotací na živiny v hodnotě zhruba 4,5 miliardy dolarů a upřednostňuje plyn pro hnojiva, což náklady přesouvá do státního rozpočtu, spíše než aby je zcela eliminovalo.
Brazílie je nejzranitelnějším významným zemědělským vývozcem. Protože země dováží téměř veškerý dusík a většinu fosfátů a protože narušení dodávek síry zároveň omezuje schopnost Maroka dodávat fosfáty, Brazílie ztrácí jak své přímé, tak i alternativní zdroje. Důsledky jsou značné pro globální dodávky sóji a kukuřice, a tedy i pro dovoz krmiv pro zvířata do Číny.
Indonésie je nejjasnějším příkladem toho, jak sirný kanál ovlivňuje průmyslovou ekonomiku. Vzhledem k tomu, že více než polovina světové produkce niklu a kapacity HPAL závisí na síře z Perského zálivu, šok se dotýká dodavatelských řetězců nerezové oceli a bateriových katod. Společnost CRU oznámila rostoucí ceny niklu spolu s rekordní cenou mědi kolem 13 000 dolarů za tunu.
Africký měděný pás zdůrazňuje hodnotu soběstačnosti. Provozovatelé s vlastní výrobou kyselin, jako například First Quantum v Zambii a kyselinárna Kamoa-Kakula v Demokratické republice Kongo, hlásili pouze omezené narušení, zatímco loužicí operace, které se spoléhají na dováženou síru z Perského zálivu, čelí omezením produkce.
Vyvažovací faktory a relativní vítězové
- Producenti mimo průliv: ománské společnosti Omifco a SIUCI a také Saúdská Arábie přes přístavy v Rudém moři; SABIC přepravovala močovinu po souši z Džubajlu do Janbú, ale pouze v omezeném rozsahu (Fertilizer Daily).
- Čína zrušila vývozní kvóty na močovinu, což bylo největším faktorem, který opět přispěl k poklesu cen močoviny. Rusko sice z vývozu močoviny těží, ale rozhodlo se ponechat si domácí produkci síry.
- Producenti s domácím plynem a vlastní produkcí kyseliny, zejména Spojené státy, Kanada a integrované měděné provozy s vlastní produkcí metalurgické kyseliny, jsou poměrně dobře chráněni.
Výhled a ukazatele, které je třeba sledovat
Močovina se normalizuje jako první, jakmile lodě obnoví provoz, protože golfová hřiště mimo poškozená místa lze rychle znovu spustit a ostatní vývozci mají volnou kapacitu.
Obnova síry bude trvat déle, protože je závislá na produkci plynu a rafinérií v Kataru a Spojených arabských emirátech, z nichž část je poškozena, a protože ruská a čínská vývozní omezení zůstanou v platnosti nejméně do konce roku.
Mezi klíčové ukazatele, které je třeba sledovat, patří: týdenní tranzity velkého množství přes Hormuzský průliv; oficiální prodejní ceny síry od společností QatarEnergy a ADNOC; využití indonéských závodů HPAL; objemy a ceny indických nabídek močoviny; čínská rozhodnutí o vývozních kvótách; a to, zda Rusko prodlouží svůj zákaz vývozu síry po 31. prosinci 2026.
Larry C. Johnson



