Až 65 miliard eur: Brusel staví další klimatický stroj na peníze
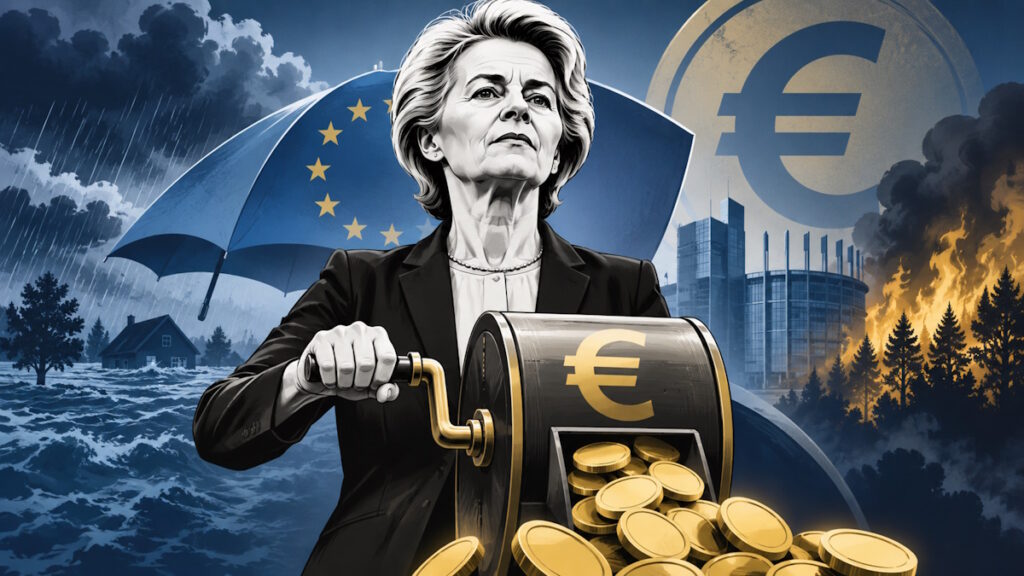
Brusel objevil svůj další trh v hodnotě mnoha miliard eur: pojištění proti bouřím, povodním a lesním požárům. Pod heslem „odolnost vůči klimatu“ mají být rizika stále více sdružována, financována a pojištěna na evropské úrovni – až do výše úvěrového jištění až 65 miliard eur. Kritici to vnímají jako další vlnu centralizace ze strany bruselských eurokratů, kteří chtějí také postupně zastřešit národní rizika katastrof a pojištění pod záštitu EU.
Štrasburk, polovina září: Ursula von der Leyenová promlouvá k Evropskému parlamentu o vlnách veder, lesních požárech a suchu. Poté se obrací k tématu pojišťoven. Soukromé pojištění kryje pouze zhruba čtvrtinu ekonomických ztrát souvisejících s klimatem, což znamená, že národní rozpočty musí příliš často zasahovat jako „pojišťovny poslední instance“. Reakce Ursuly von der Leyenové : nová „Aliance pro klimatické pojištění“. Pojišťovny, investoři, vládní agentury, tvůrci modelů rizik a zákazníci mají společně vyvinout nové modely. V říjnu bude následovat další rámec pro „odolnost vůči klimatu“, zpočátku pro 100 obzvláště zranitelných regionů. Problémy jednotlivých trhů a členských států se opět stávají evropským úkolem – doplněným o nové povinnosti v Bruselu.
Pro ekonoma Tilaka Doshiho začíná klamné označení samotným termínem „mezera v klimatickém pojištění“. Bouře, záplavy a lesní požáry nejsou moderními vynálezy. Pojišťovny vydělávají peníze po staletí výpočtem rizik a jejich stanovením ceny. Dům u řeky stojí více, stejně jako budova v oblasti náchylné k požárům. Pokud se riziko zvýší, zvýší se pojistné a spoluúčast, nebo může dojít k úplné ztrátě krytí. Toto je varovný signál trhu. Centralizační fantazie vycházející z Bruselu se však zaměřují právě na tento problém: rizika se sdružují do větších evropských fondů, aby mohla být rozdělena mezi více zemí a pojistníků. Doshi to proto označuje jako „systém peněz na ochranu klimatu“.
EU se již nějakou dobu uchvacuje na pojistném trhu . Na konci roku 2024 představily EIOPA a Evropská centrální banka model se dvěma pilíři: veřejno-soukromý systém zajištění EU pro přírodní katastrofy a fond EU pro škody způsobené veřejnými katastrofami. Fond má být financován členskými státy a bude poskytovat podporu na rekonstrukci veřejné infrastruktury. Finanční prostředky by však byly vyplaceny pouze v případě, že vlády zavedou předem dohodnutá opatření ke zmírnění rizik. Tento mechanismus tak dává Bruselu dvě páky: rozdělování společných fondů a stanovení podmínek pro to, jak členské státy organizují své vlastní řízení rizik. Právě z toho vyrůstají neustále se rozšiřující centralizační projekty EU.
V dubnu 2026 následovala další fáze. EIOPA a Evropský mechanismus stability navrhly celoevropský fond pro přírodní katastrofy, financovaný z pojistného založeného na riziku a zajištěný úvěrovým jištěním. Povodně ve střední Evropě, lesní požáry na jihu, bouře na severu – různorodá rizika jsou sdružena do společného evropského koše. Orgány EU to propagují sliby diverzifikace, nižších kapitálových nákladů a zvýšené pojistné kapacity. Nakonec se však vytváří další vrstva evropských financí nad soukromými pojišťovnami, zajistiteli a národními systémy. Aparát EU se opět rozšiřuje o mechanismus, který shromažďuje, rozděluje a v případě krize i financuje rizika.
A pak je tu ještě částka 65 miliard eur. Tak vysoko by mohla vzrůst požadovaná úvěrová kapacita pojistky v propočítaných extrémních scénářích. Pokud evropský fond po velkých katastrofách dosáhne svých limitů, má tato záchranná síť poskytovat úvěry. EIOPA a ESM slibují téměř dokonalý bruselský finanční počin: větší bezpečnost, levnější financování a dodatečnou pojistnou kapacitu – údajně bez dlouhodobé zátěže daňových poplatníků. Pojistka má údajně své úvěry získat zpět z příjmů fondu. Prozatím je to jen model. Ale samotný rozsah ukazuje, jak daleko by plány mohly zajít, jakmile se národní rizika promění v evropský finanční problém.
Bruselští eurokraté hned poskytují své ospravedlnění . Společné pojištění napříč zeměmi a přírodními riziky by mohlo snížit potřebný kapitálový fond až o 67 procent ve srovnání se samostatnými národními řešeními. Pojišťovnictví je s tímto typem diverzifikace velmi dobře obeznámeno – zajišťovny na tomto principu vždy fungovaly. EIOPA a ESM nyní chtějí zavést evropskou úroveň s vlastní záchrannou sítí založenou na úvěrech. Diverzifikace soukromých rizik se tak transformuje na politicky organizovaný mechanismus EU.
Rozsah tohoto způsobu uvažování demonstroval začátkem září Kurt Vandenberghe , generální ředitel pro oblast klimatu v Evropské komisi. Pojištění v současné podobě již není udržitelné, prohlásil po setkání se zástupci průmyslu. Klimatická politika se stále více stává pojistnou smlouvou. Co nelze pojistit, argumentoval, riskuje, že se stane neinvestiovatelným; rostoucí mezera v pojištění by mohla v konečném důsledku ohrozit finanční stabilitu. Z „zaplaveného sklepa“ tak bruselská argumentace vede přímo ke stabilitě evropského finančního systému. Čím větší je údajné systémové riziko, tím snazší je ospravedlnit další evropský zásah.
Španělsko již prosazuje další fázi rozvoje. Madrid požaduje specializovaný evropský fond pro adaptaci na změnu klimatu, závazná nařízení pro vodohospodářství, zemědělství a zdravotnictví a také další finanční nástroje. Ropné a plynárenské společnosti by to mohly mimo jiné hradit prostřednictvím nových poplatků. Diskutuje se také o společném dluhu EU, stejně jako o tzv. „dluhopisech klimatického rizika“. Scénář je nyní známý: problém se evropeizuje, Brusel dostane nové povinnosti a pak jsou potřeba evropské peníze. A pokud stávající finanční prostředky nestačí, objeví se nové poplatky, dluhopisy nebo společný dluh.
Pro Doshiho spočívá zásadní nedostatek v tom, že tyto stavby nemění základní riziko. Dům v záplavové zóně zůstává domem v záplavové zóně. Hotel vedle suchého lesa je i nadále ohrožen požárem. Vysoké pojistné je cenou, kterou za toto riziko platíme, což nutí majitele a investory zvažovat ochranná opatření, umístění a náklady. Přesunutí části těchto nákladů do velkého evropského fondu by mohlo jednotlivcům zpříjemnit situaci. Hladina vody a nebezpečí požárů však na bruselské účetní oddělení nemají velký vliv.
Ačkoli pojistka ještě nebyla finalizována, ohromující arzenál je již na rýsovacím prkně. Navrhuje se zajištění EU, fond EU pro pomoc při katastrofách, evropský fond rizik, pojistka v hodnotě několika miliard eur, Aliance pro klimatické pojištění, nové cíle „odolnosti vůči klimatu“ a požadavky na společné zadlužení. Každá jednotlivá složka přesouvá rizika, peníze nebo rozhodovací pravomoc o krok dále z členských států do Bruselu. Bouře, požáry a záplavy zůstávají lokálními riziky. Eurokraté již pracují na tom, aby je proměnili v evropskou rovnici.