CRD VI: EU omezuje přístup bankám mimo Evropu
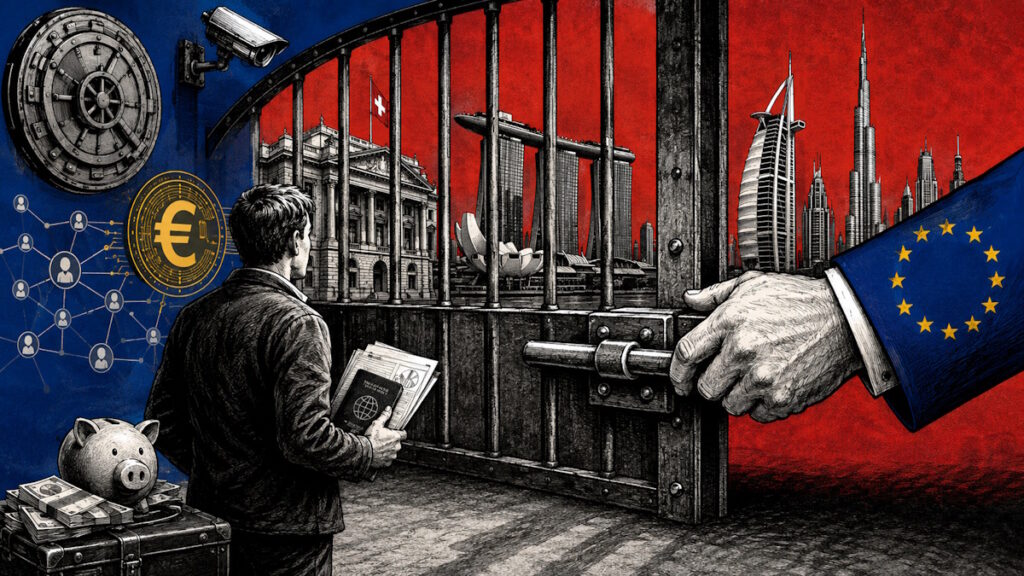
Od ledna 2027 bude pro banky mimo EU výrazně obtížnější přímo obsluhovat zákazníky s bydlištěm v Unii. Brusel zároveň propojuje registry účtů, omezuje platby v hotovosti, zachovává režim bail-in a prosazuje digitální euro. Každý z těchto projektů má jiné opodstatnění – ale nakonec se překvapivě velká část z nich redukuje na totéž: stát má stále přesnější znalosti o tom, kde jsou peníze jeho občanů drženy, zatímco jejich schopnost držet aktiva mimo tento systém se snižuje.
Nese jeden z těch typicky německých právních názvů, které si po pouhých několika slovech pravděpodobně nevyžádají další čtení: Zákon o implementaci bankovní směrnice a úlevě od byrokracie , zkráceně BRUBEG. Platí od 1. dubna 2026. Tímto zákonem Německo implementuje evropskou bankovní směrnici CRD VI – a to bude mít pravděpodobně pro některé občany zcela konkrétní důsledky, a to nejpozději v příštím roce. Od 11. ledna 2027 totiž banky ze třetích zemí nebudou moci jednoduše vykonávat určité hlavní obchodní činnosti s klienty v Německu z Curychu, Singapuru, Dubaje nebo New Yorku. Patří mezi ně mimo jiné přijímání vkladů, úvěry a záruky a závazky.
Bundesbanka jasně uvádí základní princip: Banky ze třetích zemí již nebudou moci nabízet tyto základní bankovní služby přímo v Německu, ale budou obecně vyžadovat autorizovanou pobočku. Švýcarské banky, které chtějí i nadále aktivně sloužit německým klientům, si proto musí v Německu zřídit pobočku. A to není vše : Autorizace ve Frankfurtu se automaticky nevztahuje na Rakousko, Francii ani Španělsko. Pobočky ze třetích zemí nemají právo vydávat pobočky v celé EU. Banky, které chtějí sloužit klientům ve více členských státech, se rychle ocitnou v situaci, kdy jim bude muset být vydáno více licencí, regulačních režimů a následně i vyšších nákladů.
Zahraniční bankovní účty zůstávají povoleny – ale banka se stává problémem.
Směrnice CRD VI přímo nezakazuje švýcarské, singapurské ani jiné zahraniční bankovní účty. To však věc nijak nemění na menším. Existují výjimky, zejména tzv. „reverse soliciation“ (zpětné oslovování). Zákazníci, kteří prokazatelně kontaktují banku z vlastní iniciativy, mohou za určitých podmínek nadále využívat služeb této banky. Smlouvy, které byly uzavřeny již před 11. červencem 2026, jsou také obecně chráněny. Ani tato ochrana, ani iniciativa zákazníka však žádnou banku nezavazují k tomu, aby tuto činnost v budoucnu nadále nabízela.
Nakonec se s tím musí vypořádat oddělení compliance banky. Musí zdokumentovat, zda klient transakci skutečně inicioval, zajistit, aby se z ní nestal pouze standardní prodejní kanál EU, a zároveň splňovat národní předpisy. Alternativně může instituce zřídit pobočku – se všemi souvisejícími kapitálovými, likviditními, řídicími, účetními a reportingovými povinnostmi. Jen v Německu stanoví nová nařízení minimální kapitálové požadavky, kromě dalších požadavků a přísnějších rizikových kategorií pro pobočky přesahující určitou velikost. I vklady retailových klientů ve výši 50 milionů eur mohou splňovat jedno z těchto kritérií.
Pro velkou mezinárodní bankovní skupinu by to mohlo být proveditelné. Pro menší švýcarskou soukromou banku s několika stovkami německých klientů vypadá výpočet jinak. Proč by si měla budovat vlastní regulační infrastrukturu v Německu pro zvládnutelný počet účtů a potenciálně opakovat stejný proces v Rakousku, Francii nebo Španělsku? Je mnohem jednodušší v první řadě nepřijímat nové klienty z EU, nechat stávající účty propadnout nebo je převést do dceřiné společnosti skupiny v EU. Název značky může stále znít švýcarsky – peníze zůstávají legálně v rámci evropského systému. A to je jádro věci. Eurokraté neříkají občanům: Nemůžete držet své peníze mimo EU. Místo toho bankám ztěžují správu těchto peněz mimo EU.
Více pokladen, méně hotovosti
Směrnice CRD VI je sama o sobě zásadním vývojem. Brusel zároveň pracuje na stále komplexnějším sběru dat o finančních aktivech. Do 10. července 2029 mají být národní registry účtů propojeny prostřednictvím evropského systému BARIS . Nejde již jen o běžné běžné účty. Příslušná pravidla EU se vztahují i na účty cenných papírů, kryptoměnové účty a bezpečnostní schránky. Příslušné orgány by měly být schopny určit přes hranice, kdo a kde tato aktiva drží nebo ovládá. Zatím se nejedná o úplný registr veškerého majetku patřícího každému občanovi. Samotná Evropská komise však již zadala studie o tom, jak by bylo možné propojit informace o nemovitostech, podílech ve společnostech, cenných papírech, kryptoměnách, umění a zlatě. Bruselští eurokraté zřejmě chtějí vědět, až na cent, přesně, kolik bohatství vlastní každý jednotlivý občan členského státu EU a kde.
Zatímco účty a další aktiva jsou stále více sledovatelné, EU také zpřísňuje omezení hotovostních transakcí. Od července 2027 se na obchodní transakce bude vztahovat obecný limit 10 000 EUR v celé EU, ačkoli jednotlivé členské státy mohou stanovit nižší limity. Požadavky na identifikaci a ověřování se již budou vztahovat na některé hotovostní transakce přesahující 3 000 EUR. Hotovost je však právě tím segmentem platebních transakcí, který nevyžaduje ani registr účtů, ani centrální technickou infrastrukturu. Směr se proto nijak nepřekvapí: větší anonymní platby budou postupně ukončeny.
A jakmile se peníze ocitnou v evropském bankovním systému, jsou v případě krize přímo zranitelné. Režim rekapitalizace v Evropské unii výslovně stanoví účast akcionářů a věřitelů banky na jejích ztrátách. Vklady v rámci zákonného limitu pojištění vkladů se těší zvláštní ochraně, pokud má bankovní pojištění dostatek aktiv k jejich krytí. Každý, kdo drží větší zůstatky, by si však neměl dělat iluze: zůstatek na bankovním účtu přesahující limit pojištění vkladů není jako zlatá slitka ve vlastním trezoru.
I ti, kteří chtějí zcela opustit právní systém, rychle zjistí, že finanční „útěk z republiky“ může mít svou cenu. Německo již léta vybírá daně z odchodu z určitých investic a nyní je rozšířilo i na konkrétní investiční fondy. Za zákonných podmínek lze kapitálové výnosy zdanit, i když dotyčný majetek nebyl prodán. Podobné systémy mají i další evropské země. Občané se samozřejmě mohou odstěhovat – daňové úřady si však nejprve chtějí vyrovnat jejich účty.
Je zajímavé, že tento vzorec je podobný jako v CRD VI. Nikdo nezakazuje emigraci. Nikdo nezakazuje mít bankovní účet v Singapuru. Nikdo neruší hotovost přes noc. Podmínky se jednoduše mění tak, že se každá alternativa stává o něco dražší, komplikovanější nebo méně atraktivní. Svoboda ne vždy zmizí s velkou zákazovou cedulí. Někdy stačí dostatečně malá omezení.
Digitální euro jako další dílek skládačky
A pak je tu digitální euro. Evropská centrální banka na této infrastruktuře již dlouho pracuje a pilotní program zahrnující reálné transakce je plánován na druhou polovinu roku 2027. Zároveň se zkoumají potenciální horní limity pro zůstatky v digitálním euru. Pro uklidnění občanů ECB přirozeně slibuje určitou úroveň ochrany údajů a také možnost offline plateb. Dále pravidelně zdůrazňuje, že digitální euro má doplňovat, nikoli nahrazovat hotovost. To je ale asi stejně věrohodné jako ujištění Waltera Ulbrichta, že nikdo nehodlá stavět zeď.
Samozřejmě, žádný z těchto projektů oficiálně neuvádí „kontrolu majetku občanů“. CRD VI je označena jako „bankovní dohled“. Registry účtů jsou označeny jako „proti praní špinavých peněz“. Hotovost se údajně týká kriminality. Rekapitalizace z vnitřních zdrojů mají zajistit finanční stabilitu. A digitální euro má posílit platební suverenitu Evropy. Kupodivu však téměř každý z těchto projektů v konečném důsledku zvyšuje především jednu věc: schopnost státních orgánů sledovat peněžní toky, přiřazovat majetek a v případě potřeby k němu mít přístup.
Právě proto by se na CRD VI nemělo pohlížet izolovaně, ale spíše jako na součást uceleného systému. Směrnice nikoho neuzavírá do finanční klece ani přímo nezakazuje zahraniční bankovní účty. Pouze zužuje jednu únikovou cestu. V rámci EU se peníze občanů stávají stále transparentnějšími, hotovost je přísněji omezována, bankovní vklady jsou integrovány do režimu řešení krizí a připravuje se digitální euro. Zároveň banky mimo tuto právní oblast budou čelit větším překážkám, pokud budou chtít sloužit obyvatelům EU. Brusel se může pokusit toto vše prodat jako soubor nezbytných individuálních opatření. Nicméně výsledek lze shrnout poměrně stručně: Finanční svoboda pohybu občanů se nezvyšuje. Možnosti kontroly bruselských eurokratů však rozhodně ano.




