Lorenzo Maria Pacini: Západ je Titanic a globální Jih je jeho ledovec
Žádná inkluzivní správa věcí veřejných se neobejde bez respektu ke kulturním identitám národů: právě tam lze obnovit důvěru – komoditu, která dnes světu nejvíce chybí.
Kde růst přetrvává a za jakou cenu
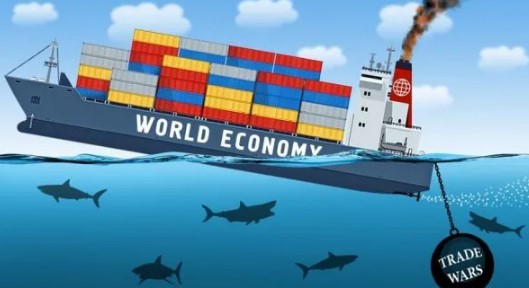
Ti, kdo studují ekonomické krize, si je obvykle představují jako náhlé šoky: kolaps, který vyvolá paniku, akciový trh, který se propadne během jediné seance, hranice, která se uzavře. To jsou události let 2008 a 2020, bouře, které označují období před a po. Existuje však i druhá forma utrpení, méně fotogenická a zákeřnější, která se nedostává na titulní stránky novin: pomalá paralýza, absence růstu, ekonomika, která se točí kolem, aniž by se kdy potopila nebo znovu nabrala na obrátkách. Tento stav byl námořníkům známý. Plachetnice křižující Atlantik se obávaly hurikánů, ale také se obávaly Sargasového moře, té bezproudé plochy, kde vítr ustal a trup zůstal týdny uvězněn v mořských řasách. V roce 2026 čelí globální ekonomika především této druhé hrozbě a je jako Titanic, jak brilantně napsal Leonid Grigorjev .
Zaoceánský parník, abychom se drželi metafory, se nepotopil: je na hladině a stále roste, ale postupuje pomalu a jeho trup je na několika místech proděravělý. Pozorovatelé sledují mlhu, která nevykazuje žádné známky zvedání, a kapitáni sázejí na to, že ledovec zůstane na uzdě. Mezinárodní měnový fond ve svých červencových prognózách revidoval svou prognózu globálního růstu pro rok 2026 směrem dolů a snížil ji na 3 procenta oproti 3,5 procenta v předchozím roce. V absolutních číslech, oproti globálnímu HDP přesahujícímu sto bilionů dolarů v paritě kupní síly, se tato ztráta půl procentního bodu rovná stovkám miliard, které se nepromění v mzdy, daňové příjmy ani investice. Celní válku mezi Washingtonem a Bruselem absorbují hlavní hráči, ale zanechává po sobě přeskupení a vedlejší tření, od Irska po Kanadu; a z čistě účetních, nikoli politických důvodů, se znovu vynořuje vyhlídka na ekonomickou fragmentaci Spojeného království.
Postpandemická expanzivní fáze nikdy nesledovala jasný směr a nadále naráží na geopolitické překážky. Zejména jeden z faktorů v posledních čtvrtletích poháněl růst HDP: spěch s výstavbou datových center. To představuje masivní a geograficky koncentrovanou poptávku po investicích, která pohání export od asijských dodavatelů polovodičů a zařízení – Jižní Koreje, Tchaj-wanu, Malajsie a Thajska – ale spoléhá se jen na několik společností a na očekávané výnosy, které se dosud neuskutečnily. Takový cyklus pohání HDP, dokud probíhají stavební práce; jádro věci nastává později, kdy instalovaná kapacita musí generovat příjmy odpovídající vynaloženému kapitálu. Mimo tento rámec rostou ekonomiky z vnitřních důvodů: Čína na síle vlastní poptávky a výroby, Indie na svém domácím trhu a Spojené státy na kombinaci imigrace, přílivu kapitálu a veřejných výdajů.
Zejména americký případ si zaslouží objasnění, které vyvrací běžnou mylnou představu. Spojené státy každoročně dovážejí zboží v hodnotě zhruba o jeden bilion dolarů více, než vyvážejí, a zároveň jejich představitelé naříkají nad ztrátou průmyslové základny. Tyto dvě okolnosti si nejsou protichůdné: jedná se o stejnou rovnici, na kterou se díváme ze dvou stran. Deficit běžného účtu takových rozměrů není podle účetní definice ničím jiným než protipólem zahraničních úspor plynoucích do Spojených států: svět dodává zboží a na oplátku akumuluje aktiva v dolarech, státních dluhopisech a akciích. Dokud dolar zůstane rezervní měnou a americký trh s cennými papíry nejlikvidnějším dostupným fondem, tato výsada financuje deficit za podmínek, které jsou pro kohokoli jiného nedosažitelné. Stejný tok však podporuje reálný směnný kurz, penalizuje exportně orientovaný průmysl a je přesně tím, co způsobuje deindustrializaci, která je tak často naříkána. Cla zasahují obchodní stránku, zatímco ponechávají finanční kořen nedotčený: přetvářejí rovnováhu, nikoli ji eliminují.
Škrticí sevření výnosů a břemeno dluhů
Ke polovině roku se globální inflace opět zrychlila, a to především v důsledku rostoucích cen energií. Růst cen pramenící spíše z nákladů než z nadměrné poptávky staví centrální banky před nejnepříjemnější volbu: udržet ekonomiku již oslabenou šokem na uzdě, aby nedopustily uvolnění očekávání. Vysoké ceny energií fungují jako regresivní daň, která narušuje disponibilní příjem a promítá se do cenové hladiny pomalým tempem, které je diktováno indexovými smlouvami a regulovanými cenami.
Na dluhové frontě je tlak ještě patrnější. Výnosy z dlouhodobých státních dluhopisů rostou alarmujícím tempem: ve Spojených státech dosáhl desetiletý výnos 5 procent a další vyspělé ekonomiky ho následují. Nezáleží jen na úrovni, ale i na její struktuře. Dlouhý konec křivky odráží rostoucí termínovou prémii – tedy kompenzaci, kterou investoři požadují za vázání peněz v dlouhodobém horizontu, když inflace a objem nových peněz vstupujících do systému zůstávají nejisté. Objem dluhu je již kolosální a levné dluhopisy vydané během éry nulových úrokových sazeb jsou s postupem doby splatnosti nahrazovány mnohem dražšími emisemi: průměrné náklady rostou se zpožděním, ale rostou. Zde převládá elementární a nepružná aritmetika: srovnání mezi reálnou úrokovou sazbou a mírou reálného růstu. Když ekonomika roste rychleji než náklady na její dluh, zátěž se sama od sebe zmírní; když je vztah obrácený – a to se dnes děje v několika bohatých zemích – udržení stabilního poměru dluhu k HDP vyžaduje rozpočtové přebytky, které voliči jen zřídka povolují.
Technický manévr s politickými důsledky pomáhá utahovat smyčku. Ministerstva financí hlavních ekonomik se snaží vrátit na volný trh část dlouhodobých dluhopisů, které dosud byly drženy v rozvahách centrálních bank, stejně jako ty nechávají splatnost dluhopisů nahromaděných během kvantitativního uvolňování a snižují svá aktiva. Výsledkem je, že čistá nabídka dlouhodobých dluhopisů dostupných soukromým investorům se zvyšuje v okamžiku, kdy věřitel poslední instance odstoupí; aby trh tuto nabídku absorboval, požaduje vyšší výnosy. Zároveň centrální banky postupně zvyšují úrokové sazby, aby bojovaly s inflací, a kombinace těchto faktorů tlačí systém ke stagnaci. Je to klid Sargasového moře, nikoli bouře. Na tomto pozadí se každá další jednotka vojenských výdajů v rozpočtech již tak napjatých na hranici možností stává o jednu jednotku méně pro zdravotnictví, vzdělávání a veřejné práce: stará volba mezi „zbraněmi a máslem“, která se opakuje v kontinentálním měřítku.
Energetické nájmy mění majitele
Celý region, Blízký východ, se kvůli poklesu produkce a vývozu uhlovodíků dostal do záporného teritoria. Růst cen a marží – a následně i dividend a cen akcií – odměnil americké energetické společnosti, které kontrolují marginální výrobní kapacitu a mohou při růstu cen zapnout kohoutky. Jedná se o přerozdělení renty: od tradičního dodavatele k producentovi, který v posledních letech získal flexibilitu. Blízký východ platí dvakrát – ze svých současných příjmů z vývozu a ze své opotřebované nebo poškozené fyzické infrastruktury – zatímco zisky migrují do zahraničí.
Vyšší ceny ropy a nedostatek nafty nezatěžují pouze továrny, dopravu a stavebnictví. Nafta pohání logistiku a mechanizované zemědělství a růst její ceny se šíří celým dodavatelským řetězcem s všudypřítomností, kterou benzín postrádá. Nejzávažnější důsledky však sahají i za hranice statistik: nejistota ohledně cen energií zvyšuje míru, s jakou podniky zlehčují dlouhodobé projekty, a odrazuje od akumulace kapitálu, na kterém závisí zítřejší růst. Žádnou prosperitu nelze udržet pouze datovými centry.
Evropa v útlumu
V tomto kontextu druhý největší ekonomický blok světa – Evropská unie, včetně Spojeného království, s více než půl miliardou spotřebitelů – nenabízí žádnou protiváhu. Jeho HDP v praxi roste stejným tempem jako jeho populace: měřeno na obyvatele – což je jediný způsob, který skutečně odráží životní úroveň – je stagnace téměř úplná. Je zatížen veřejným dluhem a deficity, zastaralými průmyslovými strukturami a infrastrukturou a demografickou skupinou, kterou ani migrační toky nedokázaly dostatečně rychle omladit. Základní problém má specifický název: rozdíl v produktivitě, který se prohlubuje již více než deset let. Evropa vynakládá méně na výzkum a digitální kapitál, fragmentuje kapitálový trh mezi dvacet sedm právních systémů a nedokázala vyprodukovat technologické lídry srovnatelné s těmi v USA nebo Číně.
Kapitál odtéká do Spojených států, přitahován vyššími výnosy a hlubšími trhy; výroba ztrácí půdu pod nohama ve prospěch čínské produkce, která je nyní konkurenceschopná nejen cenou, ale i technologiemi; a politika je téměř všude roztříštěna do křehkých většin, které z jakékoli dalekosáhlé reformy činí boj. Náklady na energie jsou strukturálně mnohem vyšší než ve Spojených státech – dědictví závislosti na dováženém plynu a transformace zahájená bez stabilního mostu dodávek – a tato propast narušuje energeticky náročná odvětví. Produktivita v konkurenčních odvětvích zůstává hluboko pod čínskou a nálada voličů je, jak ukazují průzkumy, pochmurnější, než by se dalo v tak šťastném koutě světa očekávat. Klima se zároveň příliš oteplilo, aniž by se čekalo na projevení výhod zelených programů.
Sankce a obrat
Téměř každý si je vědom nebezpečí spojených s eskalující spirálou sankcí, ale odmítá je jako obtěžování každodenního řízení. Jde o to, že neexistuje žádná spořádaná cesta ven ze spleti právních omezení, obchodních zájmů a politických kalkulací – určených legislativními a správními orgány, které se nedokážou vzájemně koordinovat. Zbývá extrémní opatření, které historie spojuje se Solónem: smazat záda jedním tahem, jak to udělaly Atény na úsvitu 6. století př. n. l. se seisachtheií , oddlužením, které smazalo dluhy a obnovilo občanskou smlouvu. Mezitím se sankce, ničení těžebních a přepravních kapacit a ztráta exportních trhů – faktory, které se hromadí – chovají jako zbloudilé vlny: brázdí oceány a vracejí se, často zvětšené, k těm, kdo je vytvořili, v podobě importované inflace, narušených dodávek a restrukturalizace směnných kurzů.
Clausewitzova maxima se zde dá užitečně obrátit: pokud pro něj byla válka pokračováním politiky jinými prostředky, pak jsou sankce pokračováním války jinými prostředky než zbraněmi. A nejtěžší rány – a také ty nejnespravedlivější – dopadají na země a společenské třídy, které se těchto konfliktů neúčastní a raději by v nich zůstaly. Po takových zkušenostech je těžké netoužit po menší globalizaci a menší vzájemné závislosti: teorie systémů nás učí, že když se prvky velké sítě stanou nestabilními, návrat k rovnováze je pomalejší, protože poruchy se šíří po spojeních, místo aby zanikaly. Je to hořká rubová strana globální ekonomiky, která dříve z integrace dělala svou silnou stránku a nyní objevuje její zranitelnost.
Inventář nerovnováh
Pravděpodobnost recese závisí jako vždy na dvou faktorech: nahromadění nerovnováh a na spouštěči, který ze své podstaty nelze předvídat. Těmito nerovnováhami je střelný prach – nadměrná zadlužení, nadsazené ocenění akcií, koncentrace rizika mezi několika málo hráči, splatnosti dluhů seskupené ve stejných měsících; spouštěčem je událost, která zažehne zápalnou šňůru: nová pandemie, krach akciového trhu, velký kolaps podobný roku 2008. Zda se střelný prach hromadí, je nyní předmětem debaty mezi odborníky. K tomu se přidává rostoucí počet subjektů, které již byly obětovány geopolitickými konflikty, zpomalením a odklonem zdrojů, odkloněných od rozvoje k zastavení ztrát.
Na vrcholu seznamu zapomenutých nákladů leží globální problémy: chudoba, rozvojové rozdíly a změna klimatu. Cíle udržitelného rozvoje stanovené OSN pro rok 2030 budou pravděpodobně dosaženy na zhruba 17 procent, přičemž celé jejich části jsou sotva načrtnuty. Je zapotřebí globální projekt nové generace, který však předpokládá mír, kompromis, koordinaci, stabilitu a důvěru: to vše jsou vzácné zdroje, a důvěru více než cokoli jiného. Zdá se, že vládnoucí třídy přesunuly svou pozornost z dlouhodobých horizontů na krátkodobé střety. Mezinárodní organizace mají malý vliv; hlavní rozvinuté země jsou zaneprázdněny svými vlastními problémy a sankcemi; a nikdo neodpovídá na otázku, kdo se ujme společných úkolů – dohánění rozvoje, snižování chudoby a řízení globálních veřejných statků. Téměř v každé zemi se velké části populace potýkají s nějakou formou strádání, ať už ve zdravotnictví, vzdělávání nebo nerovnosti životní úrovně.
Kdo zaplatí účet
Toto břemeno automaticky dopadne na bedra hlavních rozvíjejících se ekonomik, jejichž zájmy se do značné míry shodují s globálními cíli a rozhodně s nimi nejsou v rozporu: skupiny BRICS a řady podobně smýšlejících zemí. Mají méně zdrojů než Západ, ale nutnost je nutí koordinovat své úsilí. Deklarace z posledního summitu, který připomíná dvacáté výročí skupiny, zní jako hlas rozumu v době, která znepokojivě evokuje tzv. Thukydidovu past – mechanismus, kdy vzájemný strach mezi dominantní a rozvíjející se mocností je žene ke konfliktu, i když o něj ani jedna z nich skutečně nestojí. Mezi členy není nouze o tření, s odlišnými politickými systémy a nerovnou úrovní prosperity; dokument však ukazuje cestu ke kompromisu – konkrétně posílení OSN a reformě MMF – a uznává, že neexistují žádné radikální zkratky. V odstavci 49 uznává, že globální výzvy jsou vzájemně propojené a složité, brání růstu a prohlubují přetrvávající rozdíly mezi zeměmi a regiony.
Na operační úrovni Deklarace nastiňuje průmyslovou a energetickou politiku přizpůsobenou úkolu překonání čtvrté průmyslové revoluce: dokončení infrastruktury, podpora výroby, železnic a inovací, zajištění přístupu k technologiím a přechod na domácí technologie a zároveň investice do lidského kapitálu a sociálních otázek. Obhajuje také volný obchod, otevřené trhy, volný pohyb a bezpečnost globálních úspor a financí a předkládá nezávislý postoj ke správě umělé inteligence – a to již s pohledem za současnost. Základní požadavek je institucionální: tyto země fungovaly po celá desetiletí v rámci rámců navržených Západem a nyní volají po orgánech, které pracují pro jejich vlastní rozvoj. Revize kvót MMF tak, aby odrážely skutečnou ekonomickou váhu, širší role institucí, jako je Nová rozvojová banka, a platební kanály méně vystavené geopolitickému využití rezervních měn.
Kolik z toho se promítne do skutečné kapacity, zůstává skutečnou neznámou a lze ji měřit spíše pravděpodobností než jistotou. S mírnou jistotou je pravděpodobné, že v nadcházejících letech skupina konsoliduje systémy vypořádání v národních měnách a financování rozvoje; prozatím je nepravděpodobné, že by nahradila stávající instituce nebo podkopala rezervní měnu – cíl, který by vyžadoval hluboké a likvidní trhy s dluhopisy mimo dolarovou zónu, které v současné době nejsou k dispozici. Ukazatele, které je třeba sledovat, jsou hmatatelné: výsledek revize kvót MMF, objemy vyplacené Novou rozvojovou bankou a podíl vnitroregionálního obchodu vypořádaného mimo dolar. Ti, kdo volají po institucích, které slouží jejich vlastnímu rozvoji a společnému blahu, však mají pádný argument, protože reforma globální architektury je jedinou oblastí, ve které mohou částečné kompromisy stále generovat důvěru. Principiální prohlášení, opakovaná po léta, se stávají součástí agendy pouze tehdy, když je někdo financuje.
A žádná inkluzivní správa věcí veřejných nemůže obstát bez respektu ke kulturním identitám národů: právě tam lze obnovit důvěru – komoditu, která dnes světu nejvíce chybí.